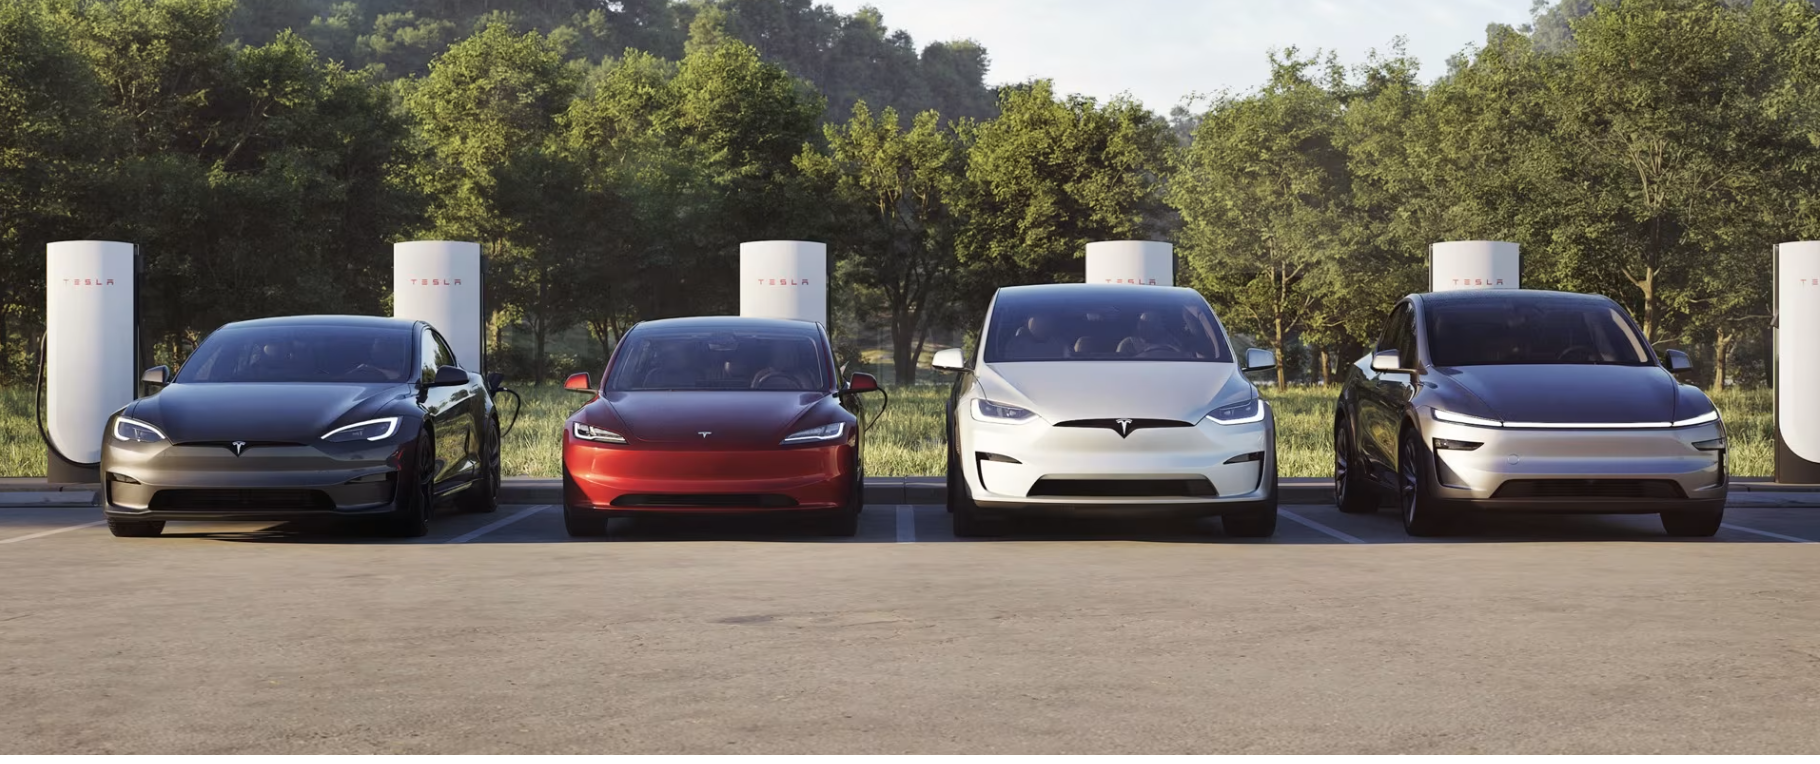
世界最大の電気自動車(EV)市場である中国において、新興メーカーによる熾烈な価格競争が続いています。BYDをはじめとする現地勢が激しい値下げ攻勢を仕掛ける中、テスラ中国法人が2026年第4四半期の商戦に向けて打ち出した一手は、単純なカタログ定価の引き下げではありませんでした。
テスラが2026年10月30日から11月30日までの期間限定で新たに投入したのは、主力のモデル3およびモデルY(さらに6人乗り仕様のモデルY L)を対象に、5年間(60回)無利息ローンの「最低頭金を従来の半額へ引き下げる」新しいファイナンスプログラムです。
カタログ上の公式定価(MSRP)は一切改定せず、期間限定の最終支払額割引と低頭金・据置型ファイナンスを組み合わせることで、購入時の初期キャッシュ負担を一気に半減させる。この金融施策の裏には、直近の第3四半期決算で底堅さを示した自動車粗利益率(グロスマージン)を守り抜きつつ、中国国内の受注を喚起するための緻密な財務ロジックが存在しています。
その金融構造の詳細と、ギガ上海の輸出・国内納車データが示す第4四半期の販売戦略を分析します。
最低頭金が79,900元から39,900元へ半減:新ファイナンスプランの骨格
今回テスラ中国が開始した新型ローンプランの核心は、これまで5年間無利息ローンを利用する際に最低79,900元を要求されていた購入時の最低頭金を、一挙に従来の半額となる39,900元(約5,940ドル)へと引き下げた点にあります。6人乗り仕様のモデルY Lについても、最低頭金59,900元から利用可能です。

対象となるのは、モデル3およびモデルYの後輪駆動(RWD)、ロングレンジ後輪駆動(LR RWD)、ロングレンジ全輪駆動(LR AWD)の各グレードと、モデルY Lです。さらに今回の施策では、公式定価を据え置いたまま、最終支払額からモデル3で10,000元(9月キャンペーン時の5,000元から倍増)、モデルYおよびモデルY Lで4,000元を減額する期間限定の購入割引も同時に適用されます。
中国の消費市場では、不動産市況の停滞や景気減速の影響を受け、高額な手元資金(初期キャッシュ)の一括支払いを避ける傾向が強まっています。今回のプランでは、5年間の無利息期間終了時に「39,900元の最終回据置額(バルーンペイメント)」を設定して月々の支払額を抑える方式と、最終回据置なしの通常均等払い方式の2種類を選択できる柔軟な構造が採られています。
| 車種・グレード(中国公式定価) | 最低頭金(従来比) | 期間限定の購入割引 | 月額支払額(最終回39,900元据置時) | 月額支払額(最終回据置なし時) |
|---|---|---|---|---|
| モデル3 RWD(235,500元) | 39,900元(従来79,900元から半減) | 10,000元引き | 最大 約2,429元 / 月 | 最大 約3,094元 / 月 |
| モデルY RWD(263,500元) | 39,900元(従来79,900元から半減) | 4,000元引き | 最大 約2,995元 / 月 | 最大 約3,660元 / 月 |
| モデルY L(339,000元) | 59,900元 | 4,000元引き | 最大 約3,920元 / 月 | 最大 約4,585元 / 月 |
なぜカタログ定価の改定を避けたのか?第3四半期決算の利益率防衛ロジック
テスラがカタログ定価の直接的な引き下げを避け、期間限定割引と低頭金ローンの組み合わせを選択した最大の理由は、投資家が最も注視する「自動車部門の粗利益率(売上総利益率)」とブランド残価の維持にあります。
直近の2026年第3四半期(Q3)決算において、テスラは全体のGAAP粗利益率で19.6%、規制クレジット(1億1,300万ドル)を除く自動車部門の粗利益率でも18.1%を記録し、厳しい価格競争下でも収益性を維持しました。さらに今後は、電子部品点数を大幅削減したサイバーキャブ向けの新型インバーター基板を2026年内にモデル3の量産ラインへ水平展開する計画も明かされており、1台あたりの製造原価(COGS)を一段と引き下げる体制を整えています。
仮にここで中国市場のシェア防衛を焦って公式カタログ定価そのものを恒久的に引き下げてしまえば、既存オーナーの下取り残価やブランド価値を毀損し、買い控え(さらなる値下げ待ち)を誘発することになります。
ファイナンス施策による無利息プログラムや頭金緩和、期間限定の最終支払額調整を組み合わせることで、以下の3つの財務・営業的メリットが同時に成立します。
1. カタログ定価の維持と収益コントロール
公式定価(MSRP)を据え置き、11月30日までの期間限定インセンティブとして設計することで、四半期ごとの需要と粗利益率のバランスを機動的に調整することが可能になります。
2. 中古車相場の急落防止
新車の公式定価引き下げは既存オーナーの中古車残価を直撃しますが、低頭金・据置型ローンによる月々のキャッシュフロー軽減であれば、中古車市場の残価相場への悪影響を最小限に抑制できます。
3. ギガ上海の稼働率最大化
工場をフル稼働させて固定費を分散することが最も製造原価を下げるため、初期費用(頭金)のハードルを半減させて若年層やファミリー層の需要を取り込むことが不可欠となります。
中国国内4ヶ月連続減速と「輸出108%増」:ギガ上海の第4四半期シフト
今回の頭金半額プランが10月末というタイミングで投入された背景には、中国国内市場における販売減速と、ギガ上海工場の生産アロケーション(配分)の切り替えがあります。
中国乗用車協会(CPCA)のデータによると、ギガ上海をめぐる2026年1〜9月の実績には鮮明なコントラストが表れています。
1. 中国国内納車は4ヶ月連続の前年割れ(1〜9月累計11.93%減)
テスラの2026年9月における中国国内納車台数は64,837台(前年同月比9.35%減)となり、4ヶ月連続で前年同月を下回りました。1〜9月の累計国内納車台数も381,088台(前年同期比11.93%減)と逆風が続いています。なお、10月1日には中国向けモデル3のセンターディスプレイを16インチへ大型化し、ライトグレーの内装オプションを追加する商品改良を価格据え置きで実施するなど、矢継ぎ早のテコ入れを図っています。
2. ギガ上海の輸出台数は前年同期比108.44%増の36.1万台へ倍増
国内の減速をカバーしているのが海外向けの輸出です。2026年1〜9月におけるギガ上海からの輸出台数は361,972台に達し、前年同期比で108.44%増という飛躍的な伸びを記録しました。四半期の前半(10月〜11月上旬)は欧州やアジア・パシフィック諸国向けの輸出生産に重きが置かれますが、11月中旬から12月にかけては中国国内向けの納車ラッシュへと生産ラインの比重が一気に切り替わります。
10月30日から11月30日までというキャンペーン期間は、まさにこの年末の国内集中納車期間に向けてバックログ(受注残)を積み上げるための先行施策です。競合のEVメーカーが資金力不足から過度な値引きや金利補助の継続に苦慮する中、2026年第3四半期末時点で454億4,700万ドルにのぼる潤沢な現預金・短期投資を抱えるテスラは、強固な財務基盤を武器に最も効果的なタイミングで需要喚起策を打ち出しました。
価格競争の泥沼を抜け出し、ファイナンスの工夫で利益率と台数の両立を図るテスラの戦術は、第4四半期の決算数値とテスラ株の行方を占う上で極めて重要な先行指標となっています。
参考情報




※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント