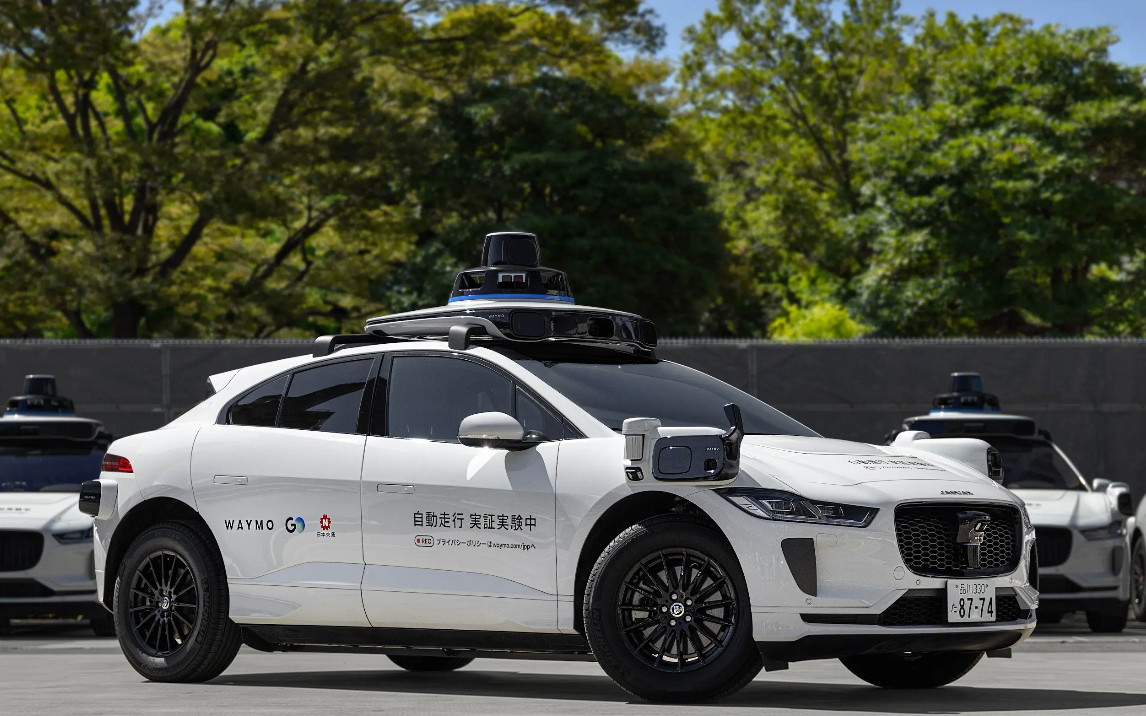
2026年9月15日、タクシー配車アプリ大手のGO株式会社、米Alphabet傘下の自動運転開発企業Waymo(ウェイモ)、および東京最大手のタクシー事業者である日本交通株式会社の3社は、2027年中に東京都内において国内初となる自動運転レベル4(完全無人走行)による商用タクシー運行を開始することで合意したと発表しました。
米国サンフランシスコやフェニックス等において独自の配車プラットフォームを展開してきたWaymoが、日本市場においては単独参入ではなく、既存タクシー事業者とその連合体アプリである「GO」の傘下に組み込まれる形を選択した背景には、日本の道路交通法が課す極めて重い「特定自動運行」の責任体系と、道路運送法に基づく旅客運送規制が存在します。
しかし、この事業構造を詳細に分析すると、日本のモビリティ政策が抱える深刻な自己矛盾が浮き彫りになります。すなわち、「プロドライバー(タクシー運転手)の雇用と生活を守る」という大義名分を掲げて一般ドライバーによるライドシェア参入をタクシー会社の管理下に封じ込めておきながら、他方ではそのタクシー会社自らが運転手を一切必要としない無人ロボタクシーを導入・推進するという決定的な「ねじれ」です。
都内7区100台から始まるWaymo Driverの商用化スキーム
今回発表された合意内容によると、3社は2027年中の運行開始を目指し、段階的に約100台規模の自動運転タクシーを東京都内で運行する計画です。
配車はタクシーアプリ「GO」および「Waymo」アプリの双方から可能となる予定であり、車両にはWaymoの第5世代自動運転システム「Waymo Driver」を搭載したジャガーのバッテリーEV「I-PACE」が採用されます。


3社はすでに2024年12月に戦略的パートナーシップを締結し、2025年からは東京都内の主要7区(港区、新宿区、渋谷区、千代田区、中央区、品川区、江東区)において、日本交通の乗務員が同乗した状態での公道試験走行を継続してきました。今回の合意は、これら試験走行の実績を踏まえ、乗務員が乗車しない「完全無人(レベル4)」の商用運行フェーズへ移行することを意味しています。
各社の役割分担は以下のように整理されています。
| 企業名 | 主な役割と管轄領域 |
|---|---|
| GO株式会社 | 全体設計、タクシーアプリ「GO」を通じた配車サービスの提供、地域タクシー事業者との調整 |
| Waymo | 自動運転システム「Waymo Driver」の提供、車両管理システム・運用プラットフォームの構築 |
| 日本交通株式会社 | 現場における運行管理、車両基地・営業所の運営、緊急時の駆けつけ体制の維持 |
道路交通法「特定自動運行」が求める極めて重い運行管理責任
Waymoが日本市場において単独運行を避け、日本交通との強固なパートナーシップを選択した最大の理由は、改正道路交通法が規定する自動運転レベル4(特定自動運行)の許可要件にあります。
日本国内において運転者を配置しない完全無人走行を実施する場合、単に車両の型式や自動運転システムの性能を認可されるだけでは公道を営業運行できません。運行主体に対しては、極めて厳格な人的・物理的要件が課されます。
1. 特定自動運行主任者と遠隔監視体制の義務付け
道路交通法第75条の12等に基づき、レベル4の特定自動運行を行う事業者は、車両の状態や周囲の交通状況を常時把握する「特定自動運行主任者」を配置し、遠隔監視体制を確立しなければなりません。通信遅延や電波障害が発生した際のフェールセーフ機能はもちろん、システムが運行設計領域(ODD)を外れた際の安全停止手順が厳密に審査されます。
2. 事故・異常発生時の現場急行と物理的対応義務
無人走行中に交通事故、車両故障、あるいは車内での急病人や乗客トラブルが発生した場合、事業者は速やかに現場へ係員を派遣し、警察・消防への通報や交通整理、車両の移動を行わなければなりません。この物理的な「駆けつけ体制」を維持するためには、東京都内全域に展開する営業所、待機車両、そして訓練された専門スタッフが不可欠となります。
シリコンバレーのテック企業であるWaymoが、日本国内で独自に営業所用地を確保し、運行管理者資格を持つ人員を大量雇用して車庫や整備工場を整備することは、投資対効果および許認可取得スピードの観点から極めて非現実的です。既存タクシー最大手である日本交通の物理的インフラに乗ることこそが、日本の法規制をクリアするための最短ルートでした。
「運転手保護」で縛られたライドシェアと無人化が孕む自己矛盾
この現実的なアライアンスの裏側で、極めて大きな論点となるのが、日本におけるライドシェア規制とタクシー事業者の位置づけです。
2024年4月に部分解禁された「日本版ライドシェア(自家用車活用事業)」において、国土交通省および政府が定めた最大の原則は、「運行主体をタクシー事業者に限定し、一般ドライバーをその管理下に置く」という点でした。
1. 運転手の雇用と安全を守るという名目
米国のようなUberやLyft型の自由なライドシェア(P2P型)が拒絶された際、行政や業界団体が一貫して主張した根拠は「利用者の安全確保」に加え、「専業タクシー運転手の雇用や労働環境、生活基盤を不当な競争から守る」という点にありました。二種免許を持たない一般ドライバーの無秩序な参入を規制し、タクシー会社の管理下に置くことで、業界の秩序と運転手の生活を維持するという論理です。
2. 自ら運転手を代替するタクシー会社の無人化投資
ところが今回、そのタクシー会社自らが進めているのは、運転手を1人も乗せない「完全無人タクシー」の商用導入です。深刻なドライバー不足や高齢化を理由に掲げつつも、最終的に目指されているのは人件費のゼロ化と車両の24時間稼働に他なりません。
3. 参入規制が既得権益の保護ツールへ転化した構造
ここで明白な矛盾が生じます。「タクシー運転手の保護」を名目にして一般市民や新規参入企業による自家用車ライドシェアを厳しく排除しておきながら、当のタクシー事業者自身は運転手を不要とする無人自動運転車を自らの専売特許として導入できるという点です。
結果として、「運転手を守るための規制」という建前は、実態として「既存タクシー事業者の市場独占権を守るための参入障壁」として機能しており、その参入障壁の傘の中でタクシー事業者が無人化を進めるという、制度的なねじれが生じています。
テスラのロボタクシー構想が直面する二重の法規制障壁
Waymo・GO連合が選んだ「既存タクシー事業者への相乗り」というスキームは、テスラが世界展開を視野に開発を進めるロボタクシー事業と比較した際、その対照的な戦略差を鮮明に浮き彫りにします。
テスラが構想するロボタクシーモデルには、主に2つの形態が存在します。1つはステアリングやペダルを排した専用車両「Cybercab」による自社およびパートナー企業の大規模フリート運用、もう1つは一般の個人オーナーが所有するテスラ車両(Model 3やModel Y等)を空き時間に「テスラネットワーク」に登録して無人配車させるP2P型の自律運行モデルです。
しかし、日本市場においてテスラの構想を実現しようとした場合、以下の二重の障壁が立ちはだかります。
1. 道路運送法第78条(白タク行為の禁止)によるP2Pモデルの閉鎖
個人オーナーの車両を無人で配車し、有償で旅客を運送するビジネスモデルは、日本の道路運送法第78条が定める「自家用自動車の有償運送の禁止(いわゆる白タク行為の禁止)」に直接抵触します。現行の日本版ライドシェアの枠組みであっても、タクシー事業者の運行管理を受けない個人間プラットフォームは法的に一切認められていません。
2. 運行管理・車庫・遠隔責任の自前整備コスト
テスラがCybercabを用いて自社フリートを展開しようとする場合、Waymoと同様に「特定自動運行主任者」の選任、24時間の遠隔監視拠点、事故時の現場駆けつけ体制、営業所や車庫の確保といった道路運送法・道路交通法双方の重い要件を自社単独で構築しなければなりません。
テスラが米国市場においてCybercabの運行をサードパーティのフリート運行会社へ委託する選択肢を模索している背景にも、この「現地での運行管理コストの肥大化」があります。日本市場においてテスラが無人ロボタクシーを展開するためには、自前でタクシー会社並みの拠点を構築するか、あるいはWaymoのように既存の国内運行事業者と提携するかの二者択一を迫られることになります。
2027年都内100台展開が突きつける国内モビリティの現実解
2027年に計画されている「段階的に100台」という運行規模は、東京都内を走る約5万台の法人・個人タクシーと比較すれば、わずか0.2%に過ぎません。
この極めて限定的な台数は、自動運転レベル4の商用化が技術的な課題のみならず、経済合理性の面でも依然として高いハードルを抱えていることを示しています。
| 比較項目 | Waymo × GO × 日本交通 モデル | テスラ Cybercab / ロボタクシー モデル |
|---|---|---|
| 運行主体 | 既存タクシー事業者(日本交通) | テスラ自社またはサードパーティ運行事業者 |
| 車両構成 | ジャガーI-PACE + LiDAR・ミリ波・事前高精度地図 | 専用設計EV + ビジョン単眼・E2Eニューラルネット |
| 配車システム | 既存の「GO」アプリおよびWaymoアプリ | テスラ専用アプリ(テスラネットワーク) |
| 法規制適合 | 既存の道路運送法タクシー枠組み + 特定自動運行許可 | 道路運送法・FMVSS/保安基準の大幅な特例・認可が必要 |
| 1台あたりコスト | センサー・車載機器により高額(数千万円規模) | 量産アンボックスド構造により低コスト化を指向 |
| スケーラビリティ | 高精度地図整備エリアおよび営業所管轄内に限定 | 地図レスによる全国展開を指向するも法制度が制約 |
Waymoの高額なセンサー群を搭載した車両と、日本交通の手厚い遠隔監視・駆けつけ体制を組み合わせた場合、100台規模での運行はまず技術・運用の安全性を実証するためのパイロット商用化にとどまります。
一方で、運転手保護を根拠に市場を守られてきた既存タクシー業界が、自ら無人化の果実を手に入れようとするこの動きは、日本の移動インフラの将来像に対して決定的な問いを投げかけています。自動運転技術が真に国民全体の移動利便性を高め、コストを低減させる手段となるのか、それとも既存の保護された枠組みの中での限定的な高付加価値サービスにとどまるのか。2027年の都内100台展開は、その試金石となります。
参考情報
- GO、Waymo、日本交通 自動運転タクシー商用化の実現に向けて合意 2027年中に国内初の完全無人タクシー運行を目指す | GO株式会社
- GO、Waymo、日本交通、2027年中に国内初の完全無人タクシー運行を目指す – Car Watch







※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント
タクシー業界と癒着した自民党の利権確保ではないでしょうか?Uberや無人タクシーの出現以来、業界から党、議員個人に陰に陽に接触が強まっているのは考えられることです。海外でよく利用するものとしてタクシーにUberのロゴがついているのを見ると、その奇異さとあまりの「分かりやすさ」に呆れてしまいます。
ただWaymoなりTeslaが子会社作って日本で荒稼ぎして終わってしまうと、IT業界が世界で巻き起こすデジタル赤字の問題の上塗りでしかありません。政治献金での利益誘導を断ち切り、リーズナブルな公共交通機関として始まって欲しいものです。
JBさん、コメントありがとうございます。
「運転手保護」を建前にした参入規制が、結果として既存タクシー事業者の市場独占を守り、その内側で無人化が進む——というねじれは、制度を追うと確かに見えます。業界と政治の距離、許認可や献金を通じた利益誘導の可能性を指摘されるのは、その構造を見るうえでは避けにくい論点だと思います。
一方で、Waymoや将来のテスラが子会社経由で稼いだ利益が国外に流出する「デジタル赤字」の懸念もその通りです。ただ、既存事業者だけが無人化の受け皿になると、技術選択も料金も競争が限られます。海外勢が入る以上、残すべきなのは「誰が運行許可を持つか」ではなく、「利用者が安く安全に乗れるか」だと思います。政治献金や許認可の透明化は必要ですし、100台パイロットの評価軸はそこになるはずです。