2026年9月上旬、日本自動車輸入組合(JAIA)をはじめとするアジア太平洋各国の自動車業界団体より、2026年8月度の新車登録・販売速報データが相次いで公表されました。
日本市場においては、純輸入車に占める電気自動車(BEV)のシェアが22.0%に達し、過去最高を更新。テスラが含まれる「Others(その他)」枠の登録が急増し、輸入車EV市場を強く牽引しました。一方、同じアジア太平洋地域に目を向けると、オーストラリアではEVが史上初めてガソリン車の販売台数を逆転し、韓国ではテスラが輸入車市場で7カ月連続の首位を独走する一方、生産拠点である中国市場では成長率の減速が見られます。
本稿では、日本・韓国・オーストラリア・中国の主要4市場における8月確定データを横断的に比較し、ギガ上海を中心とするサプライチェーンの配車シフトと、各国のEV普及環境の違いを工学的・流通視点から分析します。
2026年8月 アジア太平洋主要4市場のEV・テスラ販売サマリー
まず、今回公表された各国の公的機関・業界団体データに基づく8月の販売概況を一覧表で整理します。
| 市場(国) | 統計発表元 | 8月EV市場の主な動き | テスラおよび主要モデルの動向 | 市場の特徴と成長フェーズ |
|---|---|---|---|---|
| 日本 | JAIA(日本自動車輸入組合) | 輸入車EVシェアが22.0%で過去最高を記録 | 「Others」枠が大幅増。Model Y等の納車がEV市場を牽引 | 輸入車主導でEV化が加速。国産勢との二極化 |
| 韓国 | KAIDA(韓国輸入自動車協会) | 輸入車市場におけるEVシェアが30%超へ急伸 | 7カ月連続で輸入車ブランド別首位。BMW・ベンツ合算超え | ギガ上海製LFPモデルの価格競争力が市場を牽引 |
| オーストラリア | FCAI / VFACTS | EVが全新車の24.9%(2.7万台)でガソリン車を逆転 | Model Yが全パワートレインを通じて全車種トップ | 税制優遇と右ハンドル供給の安定によりEVが主流化 |
| 中国 | CPCA(乗用車市場情報聯席会) | NEV(新エネルギー車)普及率が50%超を維持 | ギガ上海製EV出荷は約8.6万台(前年比+3.6%) | 激しい価格競争により成長ペースは前年比で鈍化傾向 |
日本市場:EVシェア22%で過去最高。Others枠急増が示すテスラ納車動向
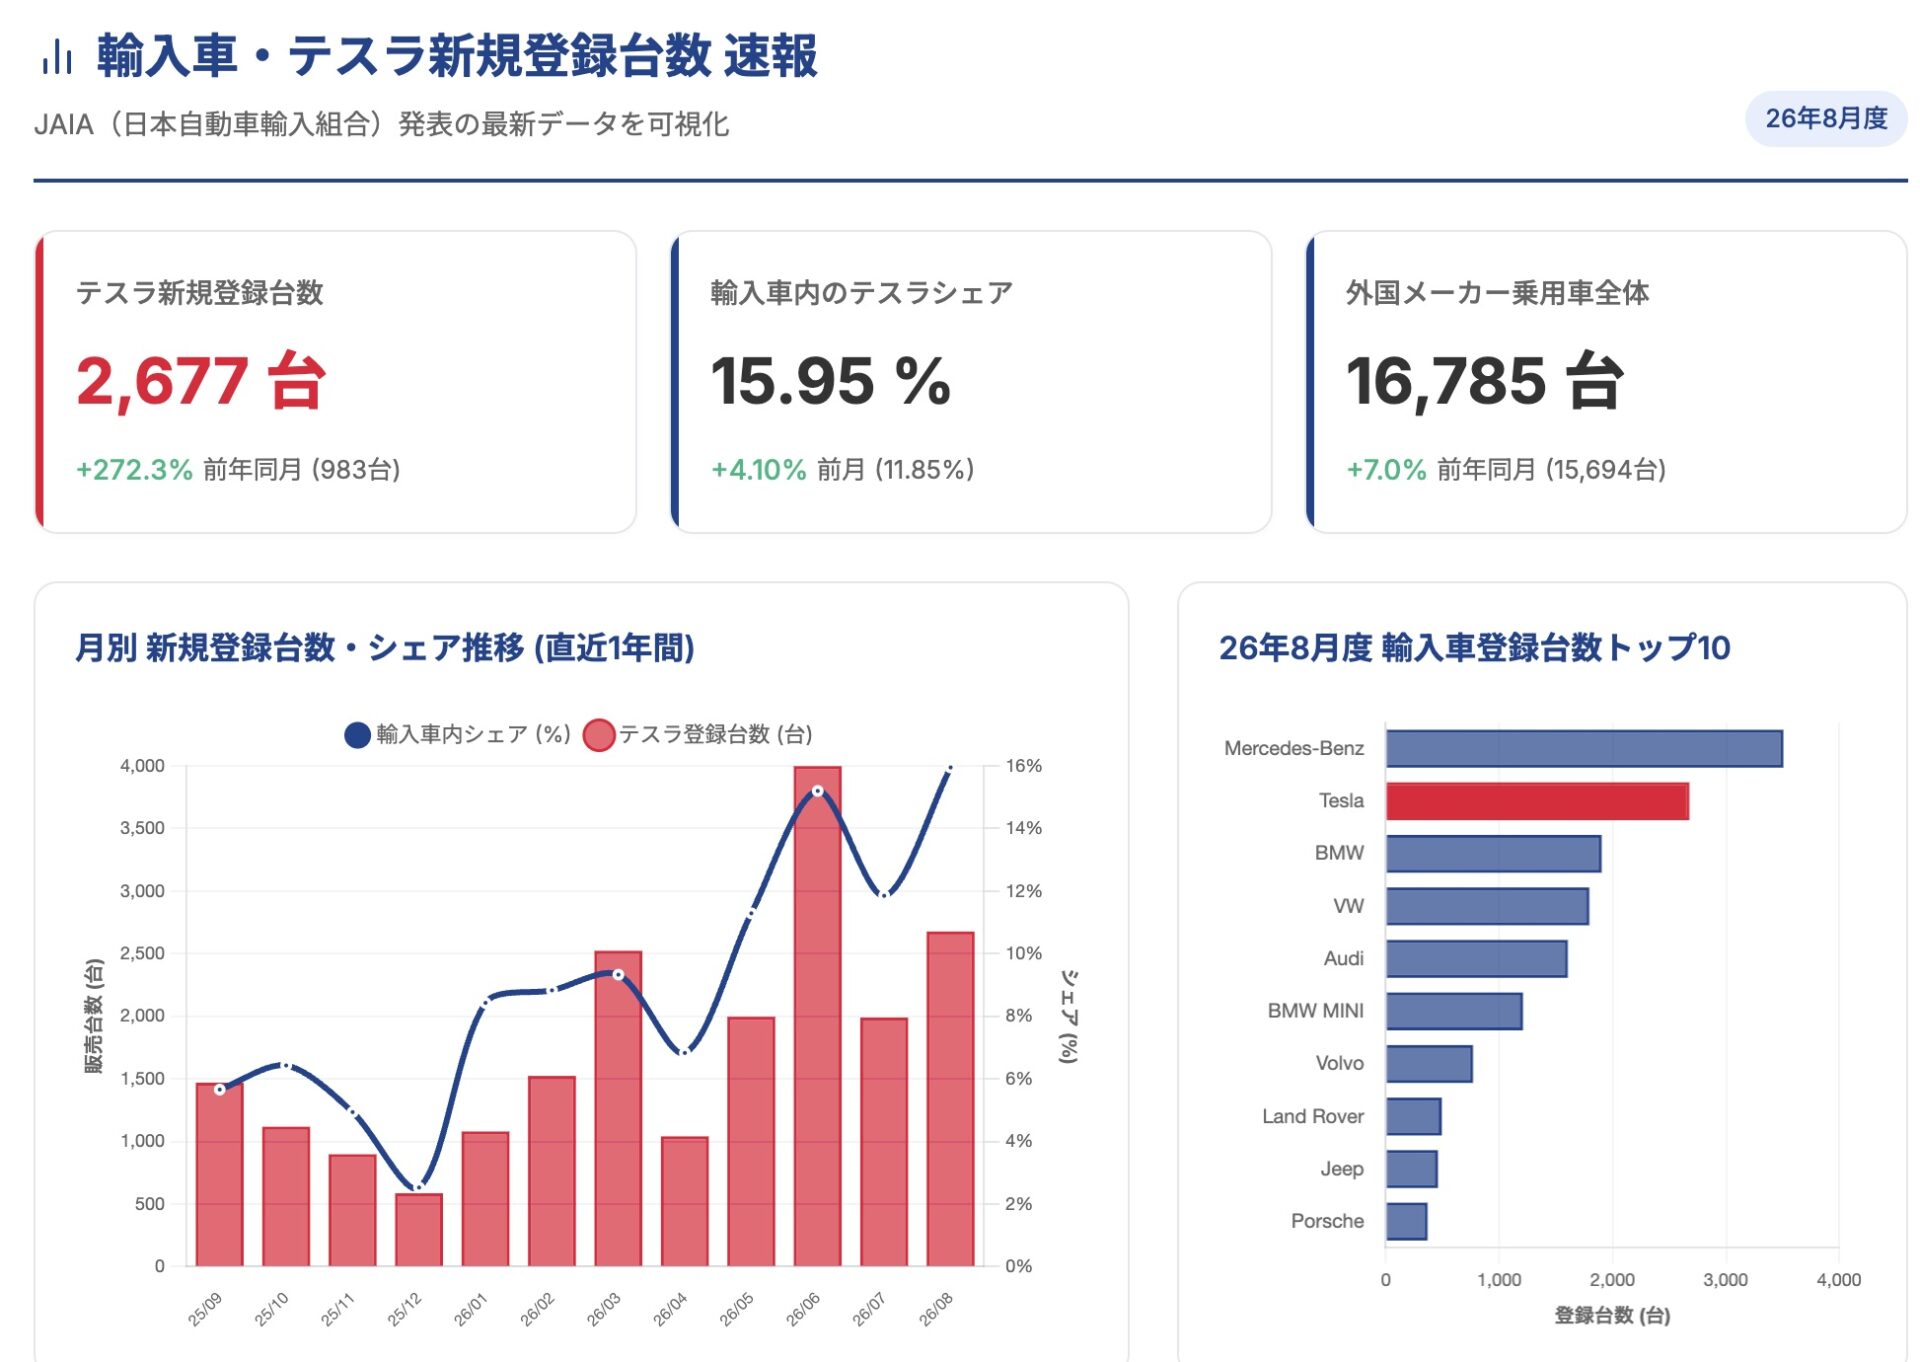
日本自動車輸入組合(JAIA)が2026年9月4日に発表した8月の輸入車新規登録台数速報において、EV市場の地殻変動を示す象徴的な数値が確認されました。
JAIA速報から見る輸入車市場の構造変化
8月度の輸入乗用車新規登録台数において、純電気自動車(BEV)の構成比は22.0%に達し、前年同月(約15%)から大幅に伸長して単月としての過去最高記録を更新しました。
1. 純輸入車に占めるBEV比率の急拡大(22%到達)
従来の日本市場におけるBEVシェアは、国内メーカーを含めた全体で2〜3%台にとどまっていましたが、輸入車市場においてはすでに5台に1台以上がEVという構造変化が定着しつつあります。
2. 「Others(その他)」枠の急増とテスラの存在感
JAIAの統計上、テスラは非加盟のため個別ブランド名ではなく「Others(その他)」枠に集約されます。8月度のOthers登録台数は大幅な伸びを見せており、その大半を占めるテスラ(主力はModel YおよびModel 3)の集中納車が、輸入車全体のEV比率を22%へと押し上げた主因となっています。
当サイトの販売台数ダッシュボードによる推移分析
日本市場におけるテスラ(Others枠)登録台数の推移やブランド別シェアの長期データは、当サイトの専門ダッシュボードで詳細に可視化しています。


1. 四半期第2月(8月)における異例の納車集中
テスラは通常、四半期末(3月・6月・9月・12月)に納車が偏る「波(Wave)」のパターンを描きますが、2026年第3四半期においては、ギガ上海からの海上輸送船が8月中旬に複数便着岸したことで、8月中に大規模なデリバリーが前倒しで進んだことが確認できます。
2. CEV補助金要件のクリアと実質価格の安定
令和7年度・8年度の経済産業省CEV補助金において、充電インフラ整備実績(スーパーチャージャー網の拡大)やサイバーセキュリティ要件を満たしたことで、満額水準の補助額を維持できたことも購入者の後押しとなっています。
韓国市場:7カ月連続首位。BMW・メルセデス合算を超えるModel Yの独走
韓国輸入自動車協会(KAIDA)の最新集計によると、テスラは韓国の輸入車市場において7カ月連続となるブランド別首位を獲得しました。
KAIDAデータに見る韓国輸入車市場の勢力図
2026年8月の韓国市場において、テスラの単月販売台数は、輸入車市場の伝統的ツートップであるBMWとメルセデス・ベンツの登録台数合算を上回る独走状態を記録しました。
1. 輸入車全体での圧倒的首位(7カ月連続)
韓国におけるテスラの販売台数は、ギガ上海製Model Y(後輪駆動・LFPバッテリー仕様)の本格デリバリーが開始されて以降、極めて高い水準を維持しています。
2. 国産人気SUVをも脅かすModel Y RWDの普及
韓国市場では、輸入車のみならず起亜ソレントやヒョンデ・サンタフェといった国産主力ハイブリッドSUVの購買層までもがModel Y RWDへ流入しており、ファミリーカーの標準選択肢としての地位を確立しています。
ギガ上海製LFPモデルの投入がもたらした価格破壊
韓国での爆発的ヒットの背景には、車両仕様と価格設定の戦略的マッチングが存在します。
1. 三元系からLFPへの移行による戦略的ディスカウント
テスラは韓国向けModel Yにおいて、従来の米国フリーモント製(三元系NMC電池・AWD中心)からギガ上海製(LFP電池・RWD中心)へ切り替えることで、車両本体価格を5,000万ウォン台前半(約550万〜600万円)へと引き下げ、政府・自治体補助金の満額支給枠に適合させました。
2. 韓国国内の充電インフラ(V4 Supercharger)との相乗効果
都市部および高速道路サービスエリアへの急速充電網の整備が進んだことで、LFPバッテリー特有の冬期充電速度の懸念が払拭されたことも普及を加速させています。
オーストラリア市場:EVがガソリン車を史上初逆転。Model Yが全車種トップへ
オーストラリア連邦自動車産業会議所(FCAI)が発表した2026年8月の「VFACTS」新車販売統計では、世界の主要右ハンドル市場で初となる歴史的マイルストーンが達成されました。
VFACTS速報が示した歴史的転換点
2026年8月、オーストラリア全土の新車販売において、電気自動車(BEV)の登録台数が27,078台(市場シェア24.9%)に達し、ガソリン車(25,824台)およびディーゼル車(23,608台)を上回って、パワートレイン別で単独1位となりました。
1. EVシェア24.9%で内燃機関を抜く構造転換
オーストラリア連邦政府が導入した「新車効率基準(NVES)」やフリート向けFBT(Fringe Benefits Tax)免税措置が強力に機能し、法人・個人双方でEVシフトが急速に進展しました。
2. 全車種総合ランキングでModel Yが首位獲得
ピックアップトラック(トヨタ・ハイラックスやフォード・レンジャー)が伝統的に上位を独占してきたオーストラリア市場において、Model Yがすべての車種を抑えて月間最多販売モデルとなりました。
中国製EV勢との競合とテスラのブランドポジション
豪州市場は関税障壁が低く、世界で最も中国製EVの進出が激しい地域の一つです。
1. BYD・MG等の台頭とエントリー層の拡大
1万5,000〜3万豪ドル台のコンパクトEV市場では中国BYDやMGが急速にシェアを伸ばしています。
2. ミドルクラスSUVにおけるテスラの一強体制
5万〜7万豪ドルのミドルクラスセグメントにおいては、充電ネットワークの信頼性とソフトウェアUIの完成度から、Model YおよびModel 3が圧倒的なリピート率と支持を保持しています。
中国市場:8.6万台出荷も伸びは3.6%増へ減速。激化する国内価格競争
アジア太平洋地域の生産ハブである中国市場では、乗用車市場情報聯席会(CPCA)の発表により、ギガ上海の8月出荷動向が明らかになりました。
CPCAデータから見るギガ上海の生産・出荷動向
2026年8月におけるテスラ中国(ギガ上海)の卸売台数(中国国内販売+海外輸出)は86,222台を記録し、前年同月比3.6%増となりました。
1. 10カ月連続の前年超えと成長率の鈍化
10カ月連続で前年実績を上回ったものの、前月(7月)の2桁成長と比較すると伸び率はやや鈍化しています。
2. 国内販売とアジア太平洋向け輸出配分のバランス
8月は四半期の中間月にあたるため、ギガ上海の生産能力の約4割が日本、オーストラリア、欧州、東南アジア向けの輸出船へ割り振られ、国内販売枠が一時的に絞られた影響もあります。
新興EVメーカーとの競合激化と今後の論点
中国国内のEV市場は、新エネルギー車(NEV)の普及率が50%を超える成熟段階に突入しており、競争環境は極めて熾烈です。
1. 20万元〜30万元レンジでの熾烈なスペック競争
Li Auto(理想汽車)、Nio(蔚来)、Xiaomi(小米)などの現地メーカーが、800V高電圧システム、高精度LiDAR、車載AIエージェントを標準装備した対抗モデルを相次いで投入しており、価格・装備競争が激化しています。
2. FSD中国展開と車載AI機能アップデートへの期待
テスラは中国市場における優位性を再構築するため、中国現地データセンターでの推論モデル訓練や、百度(Baidu)マップ連携によるFSD機能の早期一般解放を急いでいます。
ギガ上海ハブに見るアジア太平洋サプライチェーンの現在地
アジア太平洋各国の8月販売データを総合すると、ギガ上海工場を中心としたテスラの機動的な生産・配車ロジックが浮かび上がります。
右ハンドル市場(日本・豪州)と左ハンドル市場(韓国・中国)の配車ロジック
テスラは地域ごとの需要と為替、政策インセンティブに応じて、単一のメガファクトリーから異なる仕様の車両を柔軟に振り分けています。
1. 四半期第2月(8月)のグローバル輸出集中
四半期の初月(7月)〜中盤(8月)にかけては、海上輸送に日数を要する長距離輸出(欧州・豪州・日本)向けのライン稼働を高め、港湾からの船積みを集中させます。
2. 四半期最終月(9月)に向けた国内・近隣納車ピーク
四半期末にあたる9月は、陸上輸送が容易な中国国内市場や韓国向けの集中納車体制へとラインを切り替え、四半期トータルの出荷台数を最大化するオペレーションが実行されます。
まとめ:アジア太平洋のEVシフト速度と日本市場への示唆
2026年8月のデータは、国や地域のエネルギー事情・税制政策によってEVシフトの速度に明確なグラデーションが存在することを示しています。
| 地域・市場 | 普及ステージ | 主な推進要因 | 今後の注目点 |
|---|---|---|---|
| 日本 | 黎明期から拡大期へ移行(輸入車22%) | Model Yの圧倒的コストパフォーマンスと充電網 | 国産主力車種のEV投入と普通充電インフラの整備 |
| 韓国 | 成熟期への急速な移行(首位独走) | ギガ上海製LFP仕様の価格破壊力 | 地下駐車場火災対策等の安全基準強化への適応 |
| オーストラリア | 内燃機関超えの転換期(EV24.9%) | 燃費効率基準(NVES)と税制優遇措置 | 中国新興ブランドとの価格競争とインフラ耐力 |
| 中国 | 世界最大の超激戦市場(普及率50%超) | 圧倒的なサプライチェーン集積とエコシステム | 完全自動運転(FSD)認可とAI機能による差別化 |
日本市場においては依然として全体のEVシェアは限定的であるものの、輸入車セグメントにおいてはオーストラリアや韓国に近いスピードで構造変化が進行しています。9月11日のCybercab東京公開など次世代技術の提示が続く中、四半期末となる9月の登録台数がどこまで伸びるかが今後の焦点となります。
参考情報
- 日本自動車輸入組合(JAIA): 2026年8月度 輸入車新規登録台数速報
- Tesla Model Y in Australia outsells petrol cars as EV sales hit record high – Electrek
- Tesla tops South Korea imported car market for 7th consecutive month – BigGo News
- China CPCA: Tesla Giga Shanghai wholesale shipments in August 2026 – Reuters
- テスラ販売台数・輸入車登録台数ダッシュボード – lowcarb.style





※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント