
2026年10月初頭に発表が迫るテスラの第3四半期(Q3)世界納車台数実績を前に、ウォール街のアナリスト予想が大きく二極化しています。
UBSが約47万台と底堅い数値を予想する一方で、ゴールドマン・サックスなどは約43.5万台(一部の慎重派は42万台規模)を見込むなど、主要金融機関の間で3万〜4万台超の予測ギャップが生じています。過去最高を記録した前年同期(2025年Q3:49万7,099台)からの減少は避けられない情勢ですが、その落ち込み幅がどの程度に収まるかが最大の焦点です。
世界最大のEV市場である中国での金融テコ入れ策の成否、欧州での需要減速、そして今回の納車結果が10月以降の日本市場における年末セールス施策にどう連動するのか、直前の先行データを整理して読み解きます。
43.5万台 vs 47万台:ウォール街の強気派と弱気派が割れる論点
今回の納車予想における最大の特徴は、金融機関ごとに市場の見立てが真っ向から対立している点です。
1. 強気派(UBS等):約47万台の予測
UBSはQ3の車両納車台数を約47万台(前年同期比約5%減)と予測し、目標株価385ドルを維持しています。中国市場におけるモデル3/Y向けの「5年無利息ローン」が9月後半の駆け込み需要を喚起したことに加え、カナダなど新制度を活用した地域での販売上乗せを評価しています。
2. コンセンサス中央値(Visible Alpha):約45万4,000台
調査会社Visible Alphaがまとめた市場コンセンサスの中央値は約45万4,000台となっており、直近の2026年Q2(48万126台)を下回る水準です。
3. 慎重派(ゴールドマン・サックス等):約43万5,000台
ゴールドマン・サックスは43万5,000台前後と、一段と慎重な数値を提示しています。欧州主要国におけるEV購入補助金の打ち切りに伴う販売鈍化や、各社EVの競争激化による値下げ合戦がテスラの納車ペースを圧迫していると分析しています。

台数防衛の最前線:中国無利息キャンペーンと新市場のテコ入れ
テスラがQ3終盤にかけて投入した台数防衛策は、地域ごとに極めて鮮明なコントラストを描いています。
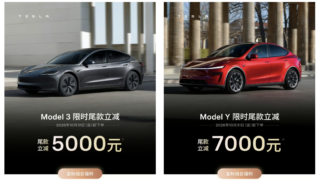
最も重点的なテコ入れが行われたのが中国市場です。モデルYに対して最大7,000元の保険補助や頭金ゼロ・5年無利息ローンを継続投入し、BYDなどの現地メーカーとの価格競争に対抗しました。
また北米市場では、カナダの新たなEV輸入割当制度(EVAP)を活用し、上海ギガファクトリーで製造された4万カナダドル未満の「Model 3 Premium RWD」を投入することで、カナダ連邦補助金の適用対象を維持し受注を押し上げました。
一方で、欧州市場は厳しい局面にあります。ドイツをはじめとする主要国での補助金廃止や法人フリート需要の一服に加え、新型車(次世代廉価モデルやCybercab)の登場を待つ買い控えの動きが、モデル3やモデルYの納車スピードにブレーキをかけています。
Q3結果が日本のテスラ購入検討者に直結する3つのポイント
グローバルの納車実績は、日本国内のテスラ購入を検討しているユーザーにとっても無関係ではありません。テスラは四半期ごとの世界目標達成状況に応じて、地域別の販売施策を機動的に切り替えるためです。
1. 第4四半期(10〜12月)の特別低金利キャンペーン
もしQ3の実績が44万台を下回るなど弱気に着地した場合、テスラは年間目標(前年並み維持)の達成に向け、第4四半期初頭から日本を含む主要国で大規模な販売プロモーションを展開する公算が高まります。現在提供されている特別金利施策(0.9〜1.9%前後)の延長や、さらなる金利引き下げが期待されます。
2. 在庫車(インベントリー)の特別価格調整
四半期末の台数確保に伴い、日本国内でも完成車在庫(インベントリー)に対する期間限定の価格調整や、オプション無償付帯(ボディカラーやホイールの割引)が11月〜12月にかけて登場する可能性が高まります。
3. 既存モデルの購入タイミングの見極め
Cybercabや将来の廉価モデルへの注目が集まる一方で、現行モデル3やモデルYは成熟した信頼性と即納体制を備えています。年末の台数追い込み期は、最も好条件で現行車両を手に入れられる好機となります。
エネルギー事業(Megapack)が支える収益の多様化
車両販売台数の伸びが踊り場を迎える中、投資家が注目しているもう一つの柱が定置型蓄電池(エナジー事業)の急拡大です。
UBSの試算によると、大型蓄電システム「Megapack」を中心とするエネルギー貯蔵システムの導入量は、2026年Q3単期で約16.9GWhに達する見込みです。前年同期を大幅に上回るハイペースであり、カリフォルニア州ラスロップ工場に加え、中国・上海のメガパック専用工場の稼働が寄与しています。
EV車両の価格競争による利幅の縮小を、粗利率の高いエナジー事業が相殺するビジネス構造が確立しつつあり、単なる四半期の納車台数の一喜一憂にとどまらない収益の多角化が進んでいます。
まとめ
10月2日頃に予定されているテスラのQ3納車台数発表は、ウォール街のコンセンサスである45.4万台を上回れるかどうかが最初のハードルとなります。
前年同期比での減少が見込まれるものの、中国市場での防衛策とエナジー事業の力強い成長が下支え要因となっています。
日本の購入検討者にとっては、Q3の公式集計が確定した直後の10月上旬、テスラジャパンが打ち出す第4四半期(年末)の購入サポート施策を注視することが、最も有利な条件で契約するための重要なチェックポイントとなります。
参考情報







※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント