テスラ株に対するウォール街の評価において、ひときわ冷静かつ独自の視座を提示し続けているのが米大手投資銀行モルガン・スタンレーです。
長年にわたりテスラを担当してきた名物アナリストのアダム・ジョナス氏からカバレッジを引き継いだアンドリュー・ペルココ(Andrew Percoco)氏は、テスラの投資判断を「Equal Weight(中立/保有)」、目標株価を400ドル近辺とするレーティングを維持しています。

この評価の興味深い点は、テスラの完全自動運転(FSD)やロボタクシーに対する技術的優位性を「競合他社とは比較にすらならない」と最大級に評価する一方で、株式市場に対しては今後12ヶ月間にわたる「乱高下」を強く警告している二重構造にあります。
過度な楽観論と過小評価が交錯するテスラ株において、モルガン・スタンレーが下した最新分析の核心を整理します。

「比較にすらならない」と評された自動運転の独走状態
アンドリュー・ペルココ氏が顧客向けレポートで明確に強調したのは、テスラが築き上げた自律走行エコシステムの圧倒的な競争優位性です。
WaymoやCruiseといった競合がLiDARや高精度マップ(HDマップ)に依存し、運行可能エリア(ジオフェンス)を限定して展開しているのに対し、テスラはカメラ映像のみを入力とするエンドツーエンド(E2E)ニューラルネットワークによって、全世界の一般道を走破するスケーラビリティを獲得しています。
モルガン・スタンレーは、以下の3つの要素において他社がテスラに追いつくことは当面極めて困難であると分析しています。
1. フリートから吸い上げられる実走行データの圧倒的な規模
世界中で走行する数百万台のテスラ実車から収集されるエッジケース(珍しい道路状況や危険挙動)の走行データ量は、他社テストフリートの数千倍規模に達しており、AIモデルの学習スピードにおいて極めて強固な参入障壁を形成しています。
2. 自前半導体と推論ハードウェアの垂直統合
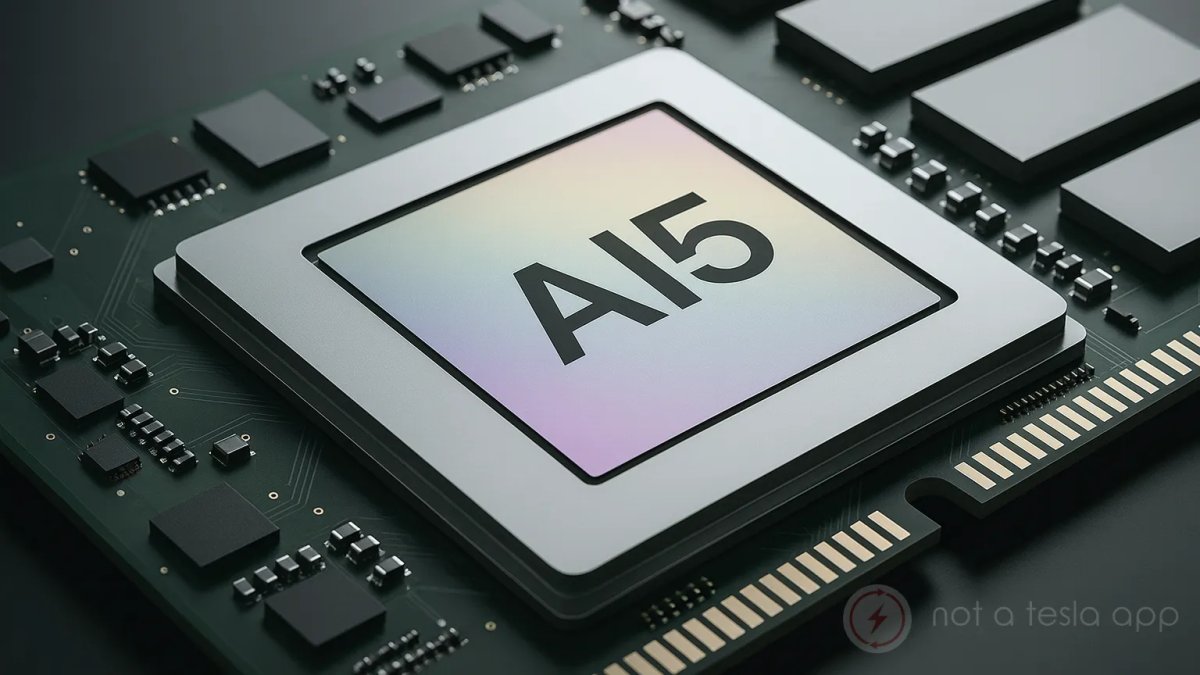
自社開発の車載コンピュータ(HW4および次世代AI5)とトレーニングクラスタ(Dojoおよび大規模GPUインフラ)を完全に最適化することで、他社製汎用ECUを使用するレガシー自動車メーカーに対して計算効率とコストで大差をつけています。
3. 車両製造コストとスケールメリット
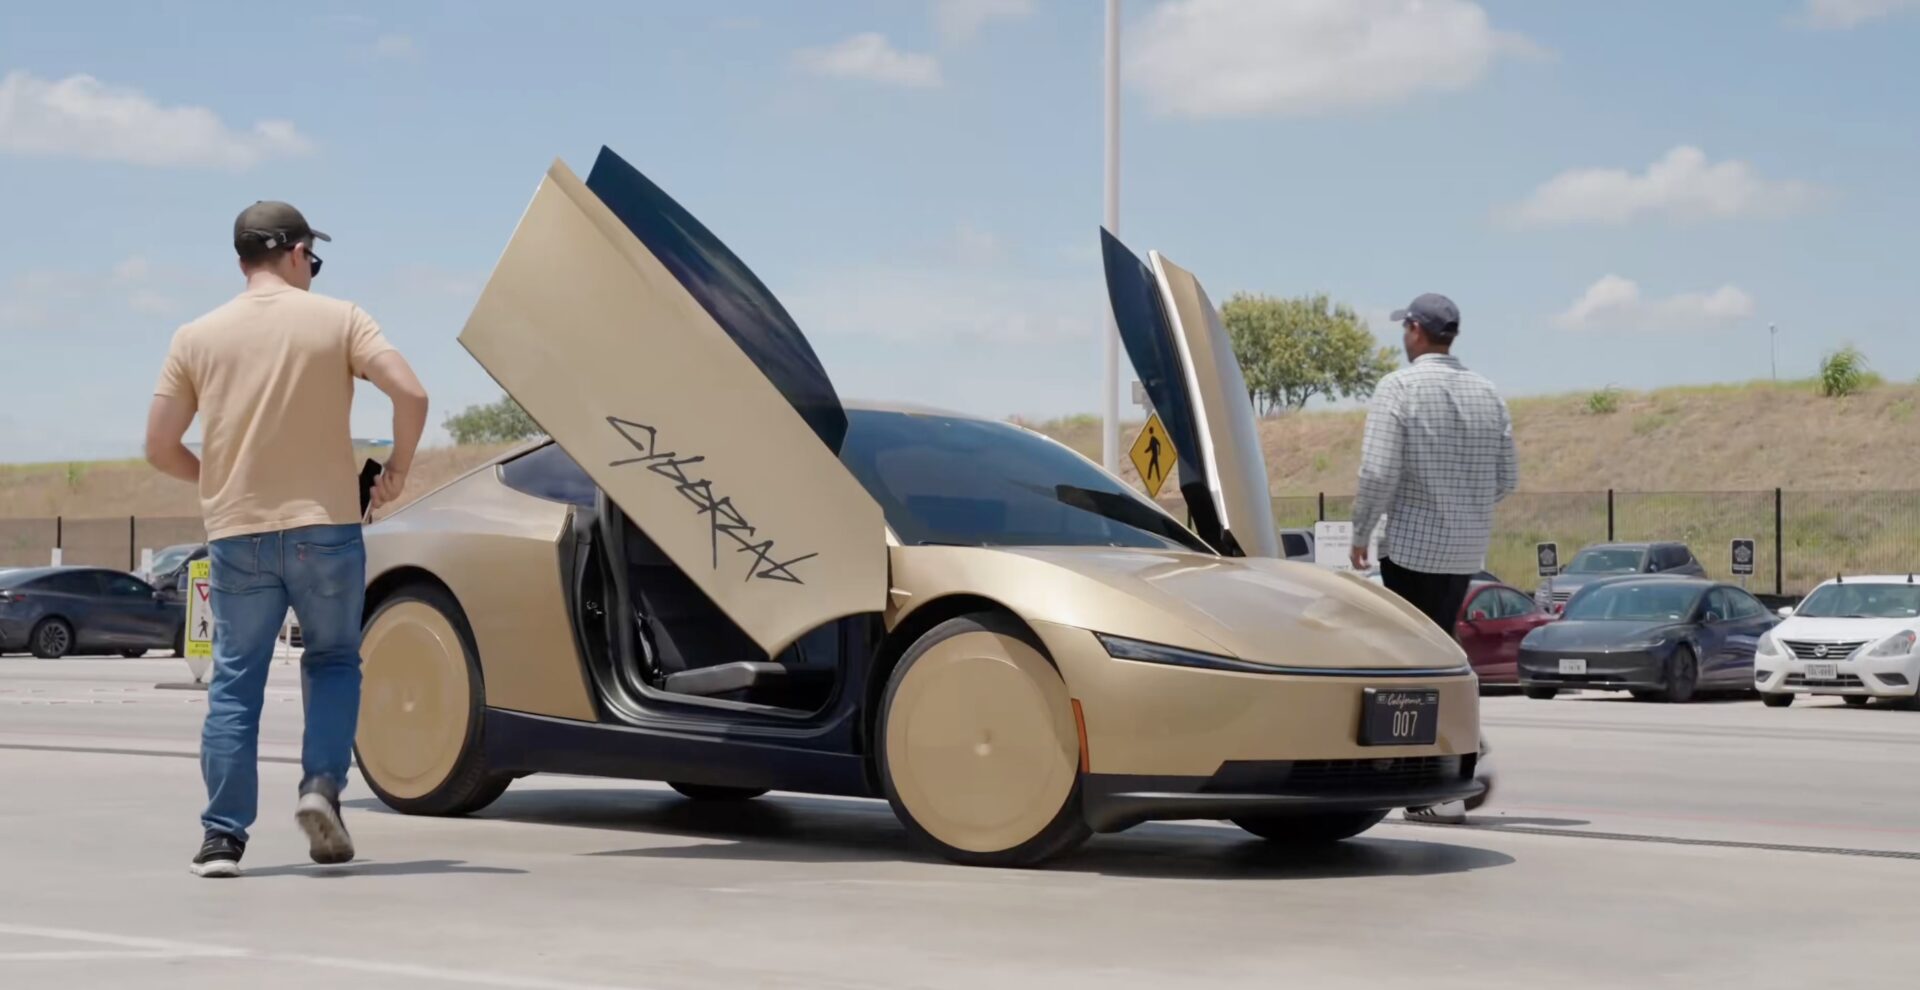
将来のロボタクシー専用車両「Cybercab」においてステアリングやペダルを排し、構造を極限までシンプルにすることで、マイルあたりの運行コストを公共交通機関並みに引き下げられる製造基盤を持っています。
それでも「目標株価400ドル・中立」にとどまる理由
自律走行で他社を圧倒しているにもかかわらず、なぜモルガン・スタンレーは即座に「買い(Overweight)」へと引き上げず、目標株価400ドル前後の「中立(Equal Weight)」を維持しているのでしょうか。
レポートでは、市場の「高すぎる期待値」と「実業のキャッシュフロー化」との間に横たわるタイムラグを冷静に指摘しています。
| 評価の対立軸 | テスラの技術的現実 | ウォール街の財務的制約 |
|---|---|---|
| 自動運転の進捗 | FSD v14/v15による劇的な介入率低下 | 各国規制当局(米NHTSA・欧州・日本)の認可ハードル |
| ロボタクシー事業 | 無人フリートによる高粗利ビジネスモデル | 本格的な商業運行と台数スケーリングへの時間要件 |
| 人型ロボット | Optimusの工場導入と2027年外部販売 | 短期的な収益貢献は限定的で巨額の開発費が先行 |
| EVコア事業 | グローバルでの製造コスト削減とモデル刷新 | 金利高止まりと中国勢との価格競争による利幅圧迫 |
1. 非自動車事業への期待先行によるバリュエーションの飽和
現在の株価水準には、将来のロボタクシーやOptimus、エネルギー事業の成功がすでに相当程度織り込まれており、少しでも進捗に遅れが生じた際の下落リスクが大きいと判断されています。
2. 巨額のAIインフラ設備投資(CapEx)の継続
データセンターの拡張や次世代半導体の開発、ギガファクトリーのライン増設に伴う資本的支出が先行し、フリーキャッシュフローの伸びが一時的に抑制される局面が続く見通しです。
3. レガシーEV販売における利益率の正常化
かつて20%を超えていた自動車部門の粗利益率は、グローバルな価格競争とインセンティブの影響を受け、健全ではあるものの以前のような突出した水準ではなくなっています。
投資家が次に注視すべき「実効カタリスト」
モルガン・スタンレーは、テスラ株が現在の乱高下レンジを上抜けて新たな上昇ステージへ移行するための「具体的な節目(カタリスト)」として、以下の3点を挙げています。
1. Cybercabの公道認可プロセスの実証データ
米国の連邦自動車安全基準(FMVSS)におけるステアリング・ペダル非搭載の特例免除申請や、遠隔監視オペレーションの安全性証明が規制当局に正式受理されること。
2. FSDの有料サブスクリプション課金率の上昇
単なる技術的評価から、実際にどれだけのユーザーが月額課金を継続し、車両売上以外の高粗利リカーリングレベニュー(継続課金収入)として定着するか。
3. テスラエナジー(メガパック)の粗利寄与度の拡大
電力系統の再エネ連系需要を背景に、四半期ごとに利益率を向上させているエネルギー貯蔵部門が、自動車部門の業績変動を大幅に緩和・安定化させる規模へ成長すること。
まとめ:技術の絶対評価と投資の現在地を見極める
モルガン・スタンレーのアンドリュー・ペルココ氏による分析は、テスラの信奉者による無条件の熱狂とも、旧来型自動車アナリストによる悲観論とも異なる、極めて中立的で実用的な投資視座を提供しています。
自動運転における技術的な優位性が高く評価される一方で、それが「企業の四半期決算」として確定利益に変わるまでには、法規の壁やインフラ整備という現実のプロセスを踏破する必要があります。
テスラ株と向き合う投資家にとって、短期的な株価の乱高下に惑わされることなく、技術的リードがいつ、どのセグメントからキャッシュを生み出すのかを冷静に見極める姿勢が求められています。
参考情報
- Teslarati: Tesla analyst teases self-driving dominance: ‘It’s not even close’
- Teslarati: Tesla price target boost: Not all sunshine and rainbows







※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント