
テスラCybercab「351ドル分岐点」の核心
テスラのCybercabが発表された後、市場は期待とは裏腹に厳しい評価を下しました。株価は6%超下落し、イベント前の上げ幅を帳消しにしたのです。この反応の根底にあるのは、投資家の関心が「Cybercabは実現可能か」という技術デモの段階から、「大規模な商業運行で収益を上げられるか」という事業化のフェーズへと完全に移行したことを示しています。

本レポートでは、深層構造化分析に基づき、モルガン・スタンレーが提示した目標株価「351ドル」が、今後のテスラ株の強弱を占う重要な分岐点である理由を解き明かします。
イベントで示されたのは、具体的な商業化ロードマップや財務目標ではなく、限定的な車両配備の事実でした。テキサス州での登録台数は約420台、そのうちCybercabはわずか45台。この現実は、市場が織り込んでいた期待との間に大きなギャップを生み、利益確定売りを誘いました。
今、投資家が問うべきは、Cybercabというプロダクトの存在そのものではなく、それがテスラの企業価値を押し上げる真のドライバーとなり得るか否かです。その試金石こそが「351ドル」ラインであり、本稿ではその攻防の裏側にあるロジック、リスク、そして投資家が注視すべき指標を具体的に提示します。
Cybercabフリートが駆動する「351ドル」の資産価値ロジック
なぜ「351ドル」がこれほどまでに重要なのか。その答えは、Cybercabフリートが持つ潜在的な資産価値と、それを実現するためのハードルに対する市場の評価が拮抗する点にあります。
モルガン・スタンレーは、イベントに先立ちテスラの株価を左右する2つのシナリオを提示していました。テキサス州の主要都市で無人サービスを速やかに開始・拡大できれば市場はこれを「買い」と判断する強気シナリオ。一方で、イベントが小規模な展示に終われば「売り」圧力が高まる弱気シナリオです。結果は後者に近いものでした。
しかし、Cybercabのポテンシャルが消えたわけではありません。その核心は圧倒的なコスト優位性にあります。
車両コストと運行コストの破壊力
ゴールドマン・サックスの試算によれば、Cybercabの車両コストは1台あたり2万〜3万ドル。これは競合の5万〜10万ドルを大幅に下回ります。これにより、テスラは1マイルあたり0.05〜0.30ドルという運行コスト上の優位性を確保できる可能性があるとされています。このユニットエコノミクスこそが、Cybercabフリート事業の莫大な資産価値の源泉です。
テクニカル分析が示す「351ドル」の攻防ライン
偶然にも、この「351ドル」近辺はテクニカル分析上でも極めて重要な節目となっています。現在の株価は、買い手が死守すべき最終防衛ラインである160日移動平均線(351.69ドル)の直上に位置しています。
もし株価がこのラインを明確に割り込み、さらにフィボナッチ・リトレースメントの重要水準である349.13ドルをも下回るようであれば、297ドル付近から始まった上昇トレンドは完全に失われ、次は329ドル近辺までの下落も視野に入ります。
つまり「351ドル」は、Cybercabの事業価値への期待がテクニカルな支持線と重なる、まさに投資家心理の分岐点なのです。
FSD完全自律へのロードマップ:技術的課題とCybercab事業化の現実解
Cybercabの資産価値モデルは、究極的にはFSD(Full Self-Driving)ソフトウェアの完成度に依存します。ゴールドマン・サックスが指摘するように、車両コスト以上に事業性を左右するのは「ソフトウェアが広範な地域での運行に対応できるか、そしてシステムを低い限界コストで展開できるか」です。
しかし、その道のりは平坦ではありません。FSDの現状には、依然として課題が山積しています。
2017年にFSDを購入した初期のユーザーからは、「ステアリングホイールもペダルもない車が客を乗せて走れるなら、なぜ私のFSDはまだ完全ではないのか」というもっともな不満が噴出しています。ベータ版テスターからも、速度制限の誤認識や不自然な車線変更など、商用サービスとして展開するには不十分な点が指摘され続けているのが現実です。
テキサス州で登録されている45台のCybercabも、そのすべてが完全な無人商業運行を行っているわけではない可能性が高いと見られています。
技術的な完成度と商業運行の実現可能性。このギャップを埋める具体的なロードマップが示されない限り、投資家はCybercab事業の収益貢献をモデルに織り込むことができず、株価の上値は重いままでしょう。
海外投資家はCybercabをどう見ているか?
海外の投資家コミュニティでは、Cybercabに対する評価は期待と懐疑が鋭く対立しています。
期待される新たなマイルストーン
熱心なファンや一部の投資家は、Cybercabが実際に乗客を乗せ始めたことを歴史的なマイルストーンと捉えています。SNSでは「自分の地域で使えるなら試したい」「Waymoも素晴らしかったからCybercabもクールだろう」といった声が見られます。特に、運転手との会話が苦手な層からは、無人タクシーの登場を歓迎する意見も上がっています。
噴出する懐疑と不満
一方で、イベントの詳細不足は市場のムードを冷やしました。センチメントは発表後に急落。多くの投資家が指摘するのは、具体的な事業計画の欠如です。
- 車両設計への疑問: 「低扁平タイヤ、バタフライドア、低いルーフ。これはロボタクシーとして最悪の設計ではないか」と、耐久性や乗降性への懸念が上がっています。快適性ではModel Yの方が適しているとの意見も少なくありません。
- ビジネスモデルへの懐疑: テスラがフリート運営パートナーを募集していることに対し、「最も困難な物流、規制、保守を外部に丸投げしている」という批判的な見方があります。これは単なる「高額なフランチャイズモデル」に過ぎないのではないか、というわけです。
- 株価への見方: この失望感を「Cybercab割引」と捉え、買いの好機と見る投資家がいる一方で、「TSLAを空売りする時が来た」と考える声も存在します。Simply Wall Stによる分析では、テスラの公正価値は約300ドルと試算されており、現在の株価は依然として過大評価されている可能性も指摘されています。
ロボタクシー法制化の国際比較と日本市場参入への課題
Cybercabが直面する最大の壁は、技術ではなく「規制」です。この問題はテスラが事業を展開するすべての国で共通の課題となります。
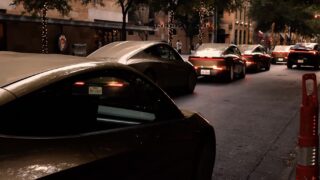
米国ではすでに国家幹線道路交通安全局(NHTSA)が、ステアリングホイールやペダルがないCybercabの「自己認証」プロセスについて調査を開始しました。これは、既存の安全基準が運転手の存在を前提としているためであり、Cybercabの合法性そのものが問われています。一部の専門家は、イーロン・マスク氏が規制のグレーゾーンを突き、訴訟も辞さない強硬姿勢で展開を進める可能性を指摘しています。

この状況は、日本市場への参入を考える上で重要な示唆を与えます。
日本の規制環境は米国以上に厳格であり、現行の道路交通法はCybercabのような完全自動運転車を想定していません。法整備には長い時間が必要であり、「規制の限界を試す」ようなアプローチが日本で受け入れられる可能性は低いでしょう。
さらに、事故発生時の責任の所在、非常に発達した公共交通機関との競合、そして新しい技術に対する消費者の高い安全要求など、日本特有の課題も存在します。日本のテスラオーナーにとって、Cybercabフリートの展開はFSD機能の進化という間接的な恩恵をもたらす可能性はありますが、日本国内でサービスが広く普及するには、極めて高いハードルが存在すると言わざるを得ません。
投資家が今、テスラCybercab戦略で注視すべき「3つのKPI」
結論として、テスラの株価が「351ドル」の分岐点を超え、再び上昇軌道に乗るためには、市場の懐疑を払拭する具体的な進捗が不可欠です。投資家が今後テスラの動向を判断する上で、以下の「3つの重要業績評価指標(KPI)」を継続的に監視することが必要です。
KPI 1:商業化ロードマップの具体性
曖昧なビジョンではなく、数値に基づいた計画が求められます。今後、テスラが決算発表やイベントで開示すべきは、展開都市、フリートの目標台数、車両の生産計画、そして1マイルあたりの収益性といった具体的な数値目標とタイムラインです。これらが示されなければ、アナリストは収益モデルを更新できません。
KPI 2:規制当局からの承認ステータス
NHTSAの調査結果は、今後の展開を占う上で最初の重要な試金石となります。投資家は、NHTSAからの公式見解、およびテキサス州以外の地域での商業運行許可の取得状況を注視すべきです。規制当局との対立ではなく、協調と承認の実績こそが信頼に繋がります。
KPI 3:FSDソフトウェアの公開データ
憶測ではなく、データがFSDの真の実力を証明します。テスラが公開すべきは、一般ユーザー向けFSDの介入率(ドライバーが手動運転に切り替える頻度)の低下トレンドや、Cybercabフリートによる無人走行距離、および安全性に関する第三者機関による評価レポートです。これらの客観的なデータが、技術的課題の克服を裏付けます。
これらのKPIにポジティブな進捗が見られた時、市場は初めてCybercabフリートの莫大な資産価値を本格的に株価に織り込み始めるでしょう。それまでは、「351ドル」を巡る攻防が続くことになります。
参考情報







※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント