
2026年10月2日、テスラは2026年第3四半期(Q3)における車両の生産・納車台数、およびエネルギー貯蔵(蓄電池)の導入実績を公式発表しました。
四半期の総納車台数は486,532台となり、事前に集計されていたウォール街アナリストのコンセンサス予想(461,974台)を5.3%上回る着地となりました。一方で、蓄電池の導入量は13.7 GWhと四半期ベースで過去2番目の水準を維持したものの、市場の高い期待値(15.9 GWh)には届きませんでした。この納車台数の予想上振れを受け、発表当日の米国株式市場においてテスラ株(TSLA)は約5%上昇して取引を終えています。

本稿では、公開された公式データを基に、事前予測との乖離、車種構成の変化、前年同期比の背景を整理します。
2026年Q3の実績サマリーと市場予想との対比
公式リリースで公表された主要指標の確定値と、事前の市場コンセンサス、前期(Q2 2026)および前年同期(Q3 2025)との比較は以下の通りです。
| 指標 | 2026年Q3実績 | 事前コンセンサス | 予想比 | 前期実績 (Q2 2026) | 前期比 | 前年同期 (Q3 2025) | 前年同期比 |
|---|---|---|---|---|---|---|---|
| 合計納車台数 | 486,532台 | 461,974台 | +5.3% | 480,126台 | +1.3% | 497,099台 | -2.1% |
| Model 3 / Y(内訳) | 478,237台 | — | — | 467,762台 | +2.2% | 481,166台 | -0.6% |
| その他モデル(内訳) | 8,295台 | — | — | 12,364台 | -32.9% | 15,933台 | -47.9% |
| 合計生産台数 | 464,391台 | — | — | 451,758台 | +2.8% | 447,450台 | +3.8% |
| 蓄電池導入量 | 13.7 GWh | 15.9 GWh | -13.8% | 13.5 GWh | +1.5% | 12.5 GWh | +9.6% |
主要なセグメント別の動向は以下の通りです。
1. 車両納車台数:486,532台(市場予想を2.4万台上振れ)
事前予想では43万台台の慎重な見通しから47万台強の強気派まで予想が二極化していましたが、実績はコンセンサス中央値を24,558台(+5.3%)上回りました。主力であるModel 3およびModel Yが478,237台と全体の98.3%を占め、販売を牽引しています。
2. 車両生産台数:464,391台(在庫の適正管理)
生産台数は464,391台となり、納車台数(486,532台)を下回る形となりました。納車数が生産数を約2.2万台上回ったことは、世界各地の完成車在庫が第3四半期中に順調に消化されたことを示しています。
3. 蓄電池導入量:13.7 GWh(高水準継続も予想未達)
メガパック(Megapack)およびパワーウォール(Powerwall)を中心とするエネルギー貯蔵事業の導入量は13.7 GWhでした。前年同期比では+9.6%の成長を記録し、四半期実績としては過去最高だった四半期に次ぐ第2位の規模となったものの、急速な拡大を織り込んでいたアナリスト予想(15.9 GWh)に対しては13.8%下回る結果となりました。
事前予測との整合性と前年同期比「-2.1%」の背景
発表直前に整理したウォール街の予測シナリオでは、年間成長維持の分水嶺として納車台数の動向が注目されていました。
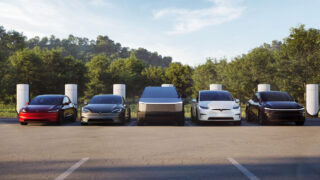

実績値が予想を上振れた要因、および前年同期比で微減となった背景には明確な要因が存在します。
1. 中国および欧米での金利インセンティブの効果
第3四半期を通じて、中国市場では「5年間無利息ローン」などの積極的なファイナンス施策が継続されました。また、欧米市場においても低金利優遇策や期末の在庫調整ディスカウントが投入されたことで、買い控え層の注文確定が進みました。
2. 前年同期(2025年Q3)の特需要因との比較
前年同期比で納車台数が2.1%減となった点については、前年の特殊要因を考慮する必要があります。2025年第3四半期(497,099台)は、米国のインフレ抑制法(IRA)に基づく連邦新車EV税額控除(最大7,500ドル)が2025年9月30日をもって失効したため、駆け込み購入による一時的な特需が発生していました。税制優遇が終了した現行環境下において、前期比で+1.3%の増加(486,532台)を確保した点は、実質的な需要の底堅さを示す数値といえます。
3. 株式市場の反応:納車上振れを好感し株価は5%上昇
事前の市場コンセンサス(46.2万台前後)を2.4万台以上上回るポジティブサプライズとなったことを受け、発表当日の米国株式市場においてテスラ株(TSLA)は約5%上昇しました。蓄電池の導入量が予想を下回ったものの、中核事業であるEV車両の需要の底堅さと在庫圧縮の進展が投資家に好感された形です。
「その他モデル」8,295台への急減が示すラインナップ転換
今回の発表データにおいて際立った変化を示したのが、「その他モデル(Other Models)」セグメントの数値です。
1. Model S / Model X の生産終了による影響
その他モデルの納車台数は8,295台となり、前期比で32.9%減、前年同期比では47.9%減と大幅に縮小しました。この急減の主因は、テスラのフラッグシップであったModel SおよびModel Xが2026年5月に全世界で生産・販売を終了したことにあります。
2. Tesla Semiの量産立ち上がりとCybertruck
これにより、現在の「その他モデル」の内訳はサイバートラック(Cybertruck)と、ネバダ州ギガファクトリーで年間5万台規模の本格量産フェーズへと移行しつつある商用EVトレーラー「Tesla Semi」にほぼ限定される構造へ移行しました。ラインナップの過渡期にあたるため総数は減少していますが、今後はセミの納車進行に伴ってセグメントの収益構造が変化していくことになります。
蓄電池事業の進捗と直近の予定
蓄電池の導入量13.7 GWhは、大型案件の系統接続スケジュールによる四半期ごとのブレがあるものの、年換算で50 GWhを超える導入ペースを維持しています。上海のメガパック専用ギガファクトリーの稼働本格化に伴い、供給キャパシティは着実に拡大傾向にあります。
第3四半期の事業実績確定を受け、テスラの今後の主要スケジュールは以下の通り設定されています。
1. 新型ロードスター発表イベント(2026年10月15日)
天候要因により当初の10月1日から延期されていた新型ロードスター(Roadster)のお披露目イベントが、10月15日に開催される予定です。
2. 2026年第3四半期 決算発表(2026年10月21日)
売上高、車両粗利益率(グロスマージン)、エネルギー事業の収益、フリーキャッシュフローなどの財務詳細が公開されるQ3決算説明会(Earnings Webcast)は、米国東部時間10月21日午後5時30分(日本時間10月22日午前6時30分)より実施されます。車両価格のインセンティブ負担が利益率に与えた影響や、Semiの量産コスト推移が焦点となります。
参考情報
- Tesla Investor Relations: Tesla Third Quarter 2026 Production, Deliveries and Deployments
- Not a Tesla App: Tesla Announces Q3 2026 Vehicle Deliveries — Beating Analyst Estimates







※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント