
ガソリン代がかからず、自動車税も安く抑えられるテスラですが、納車直前や毎年の更新時に多くのオーナーを青ざめさせるのが「任意保険料(自動車保険料)」の請求額です。
無事故で最高ランクの「20等級・ゴールド免許」を保持している優良ドライバーであっても、モデル3やモデルYに車両保険を付帯すると年間保険料が15万〜25万円を超え、年齢条件や等級が低い場合は30万〜40万円に達することも珍しくありません。さらに近年では、保険料の安さで知られるネット損保(ダイレクト型自動車保険)の一括見積もりにおいて、「車両保険のお引き受けができません」と門前払いを食らうケースが急増しています。
なぜテスラの保険料はここまで跳ね上がり、ネット損保で弾かれてしまうのか。損害保険料率算出機構が公表する最新の型式別料率クラスの実態とともに、保険料を適正水準へ圧縮するための免責金額設定や特約の選び方を具体的に解説します。
テスラの車両保険料率クラスが「15〜17」に高止まりする3つの背景
自動車保険の保険料は、車種・型式ごとの過去の事故実績に基づいて損害保険料率算出機構が毎年1月に見直す「型式別料率クラス」によって大部分が決定されます。自家用普通・小型乗用車の料率クラスは「対人・対物・傷害・車両」の4項目についてそれぞれ1〜17の17段階(数字が大きいほどリスクが高く保険料が高額)に分類されますが、テスラ主要モデルの「車両保険」クラスは現在、モデル3やモデルYの主力型式を中心に制度上の最高上限値となる「17」、またはそれに準ずる「15〜16」の高水準に位置しています(※2026年1月適用の改定でモデルYの一部が上昇する一方、モデル3の一部型式[3L13T等]では17から16へ1段階下がるなど、型式や年式ごとの事故実績により毎年変動します)。
料率クラスがここまで悪化した背景には、EVならではの車体構造と補修インフラに起因する以下の3つの要因があります。
1. 巨大アルミ鋳造「ギガキャスト」による板金修理の困難さ
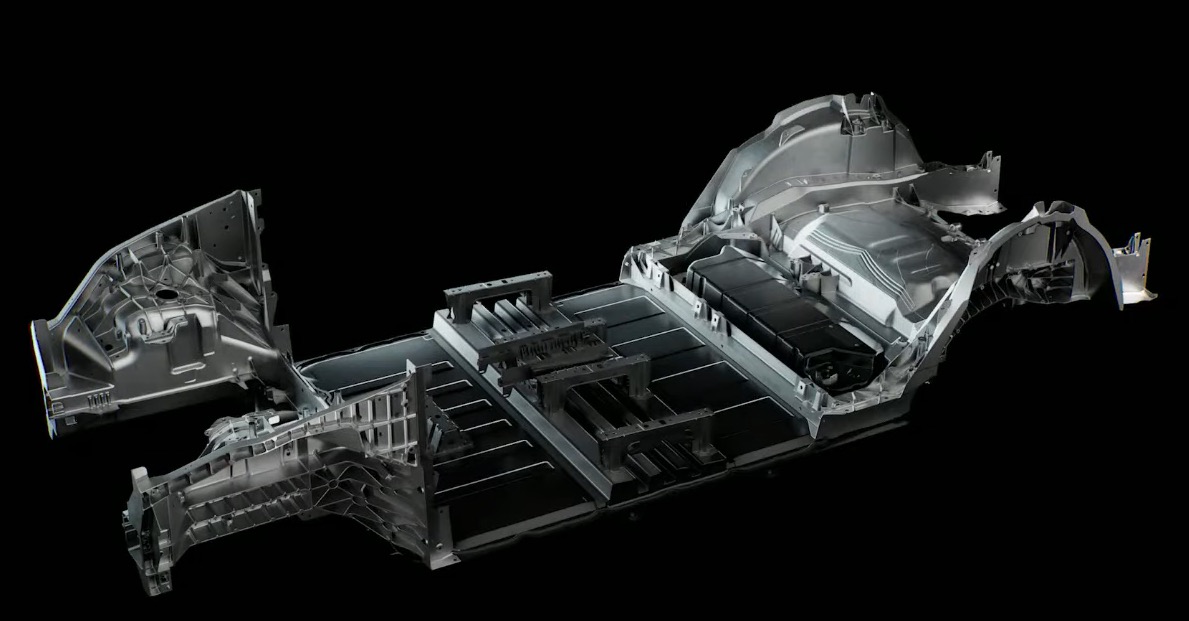
テスラはモデルYにおいて、車体後部(リアアンダーボディ、生産拠点や仕様によりフロント部を含む)の骨格を巨大なアルミ鋳造機で一体成型する「ギガキャスト(メガキャスト)」を導入しています。従来の鋼板モノコックであれば板金引き出しや部分パネル溶接で修復できた追突・接触事故であっても、一体成型のアルミ鋳造パーツやアルミボディ骨格に歪みやクラック(亀裂)が及んだ場合、大掛かりな骨格交換や「全損」判定を余儀なくされ、1事故あたりの支払保険金が数倍に跳ね上がります。
2. 全方位カメラ・センサー類の再キャリブレーション費用
バンパーやフェンダー、フロントガラスをわずかに擦ったり割ったりしただけでも、オートパイロットおよびFSDを司る車載カメラの再光軸調整(キャリブレーション)が必須となります。テスラ専用テスターによる診断と専門技術料(工数単価)が高く設定されているため、外装の軽修理であっても数十万円単位の修理見積もりとなります。
3. 認定工場待ちによる「レンタカー特約」の長期化
テスラの事故修理に対応できる「テスラ認定ボディショップ」は全国でも数が限られており、入庫待ちや海外からの純正補修パーツの船便待ちによって、修理完了までに2〜3ヶ月を要することが常態化しています。保険会社にとって、修理代本体に加えて「レンタカー特約」による代車費用(1日あたり1万〜1.5万円×60日以上=数十万円)が重くのしかかり、保険会社の損害率を極端に押し上げています。


ネット損保の「引受停止」を突破する3つの処方箋
「ネット損保のWeb画面で見積もりを進めたら、車両保険の選択肢がグレーアウトして選択できなかった」という場合、保険会社のリスク管理システムによって当該型式の車両保険引受が自動制限されています。代理店型損保へ乗り換える前に、以下の3つの工夫を試すことでネット損保での審査を通過できるケースがあります。
1. 車両保険の免責金額(自己負担額)を「10万円」に引き上げる
ネット損保が最も警戒しているのは、バンパーの小傷やすり傷など、5万〜10万円程度の軽微な損害で頻繁に保険を使われることです。免責金額を「1回目:10万円/2回目以降:10万円」に設定することで、保険会社のリスクを劇的に軽減でき、引受可否の判定が「NG」から「OK」へ反転する場合があります。等級や車両保険の設定金額にもよりますが、これだけで年間の車両保険料を数万円単位(目安として2万〜4万円程度)圧縮できるケースが多くあります。
2. テスラ公式推奨「InsureMyTesla(SBI損保/東京海上日動連携)」ルートを活用する
テスラ公式サイトから案内されている「InsureMyTesla」は、公式提携損保(通販型のSBI損保、および代理店型の東京海上日動)とテスラが協調して提供している専用プログラムです。一般の比較サイトや損保公式トップページからの個別見積もりでは「車両保険引受不可」と弾かれる型式であっても、InsureMyTeslaの専用窓口を経由することで、車両保険付きのプランが正規に引き受け対象となる枠組みが確保されています。コストを最優先するならSBI損保、手厚い窓口対応を求めるなら東京海上日動と、ニーズに応じた窓口選択も可能です。
3. 「一般車両」から「車対車+限定A(エコノミー型)」への切り替え
自損事故や単独事故、当て逃げのリスクを自己責任として許容できる場合、補償範囲を「車対車事故および火災・盗難・台風水災」に限定するエコノミー型プランを選択します。電柱への接触や車庫入れ時の単独クラッシュは補償対象外となりますが、保険料は一般型の半額近くまで一気に下がり、ネット損保の引受基準も格段に緩やかになります。
保険料を劇的に下げる「不要特約の仕分け」と推奨設定
テスラの高い料率クラスと戦うためには、不要なオプション特約を徹底的に削ぎ落とし、本当に必要な補償だけに資金を集中させるメリハリが重要です。
| 特約・補償項目 | 推奨設定 | 理由とコスト削減効果 |
|---|---|---|
| 車両保険(免責金額) | 1回目:10万円 / 2回目:10万円 | 引受基準をクリアしつつ、保険料を年間2万〜4万円圧縮 |
| レンタカー費用特約 | 代替手段があれば外す(または日額上限を抑制) | 修理長期化で実費がかさみやすい一方、セカンドカーやカーシェア等で代替できる環境なら外すことで数千〜1万円前後を節約可能 |
| 弁護士費用特約 | 必ず付帯(家族で1契約のみ) | 相手が無保険車や過失割合ゼロの追突事故時に不可欠。他車や火災保険と重複注意 |
| 人身傷害保険 | 「車内のみ補償」に変更 | 歩行中や他車搭乗中もカバーするタイプを外し、車内事故のみに絞ることで数千円節約 |
| 新車特約(新価特約) | 新車時のみ付帯を検討 | ギガキャスト損傷による全損リスクに備え、新車購入から2〜3年目までは付帯価値が高い |
代理店型損保(東京海上・三井住友)を検討すべきオーナーの条件
ネット損保で免責金額を引き上げても引き受けを断られた場合や、以下の条件に該当するオーナーは、大手代理店型損保(東京海上日動、三井住友海上、損保ジャパン等)を選択するのが賢明です。
1. 年齢条件が21歳未満または26歳未満のドライバーが含まれる場合
年齢条件が若いドライバーは料率クラスの掛け算で保険料が30万〜40万円近くまで跳ね上がるケースがあり、ネット損保では多くの場合、車両保険の引受が制限(停止)されます。代理店型であれば新車特約や手厚い人身傷害を含めた柔軟なオーダーメイド設計が可能です。
2. 自宅マンションや生活環境にテスラ認定工場が近接していない場合
事故時に近隣に認定工場がない場合、最寄りの認定工場までの長距離レッカー搬送や協定交渉が発生します。大手代理店型損保はテスラの特殊構造や認定工場の修理協定プロセスに精通したアジャスター(損害調査員)を配置しているため、示談や修理着工までの停滞を防ぐことができます。
参考情報
- テスラ相談所: テスラの車両保険は入れない?加入条件と断られたときの対処法【2026年】 (2026年10月20日更新)
- 損害保険料率算出機構: 自動車保険参考純率(型式別料率クラスの仕組み) (2026年6月23日届出)





※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント