1. 決算発表の裏で起きた「ビジネスモデルの破壊」
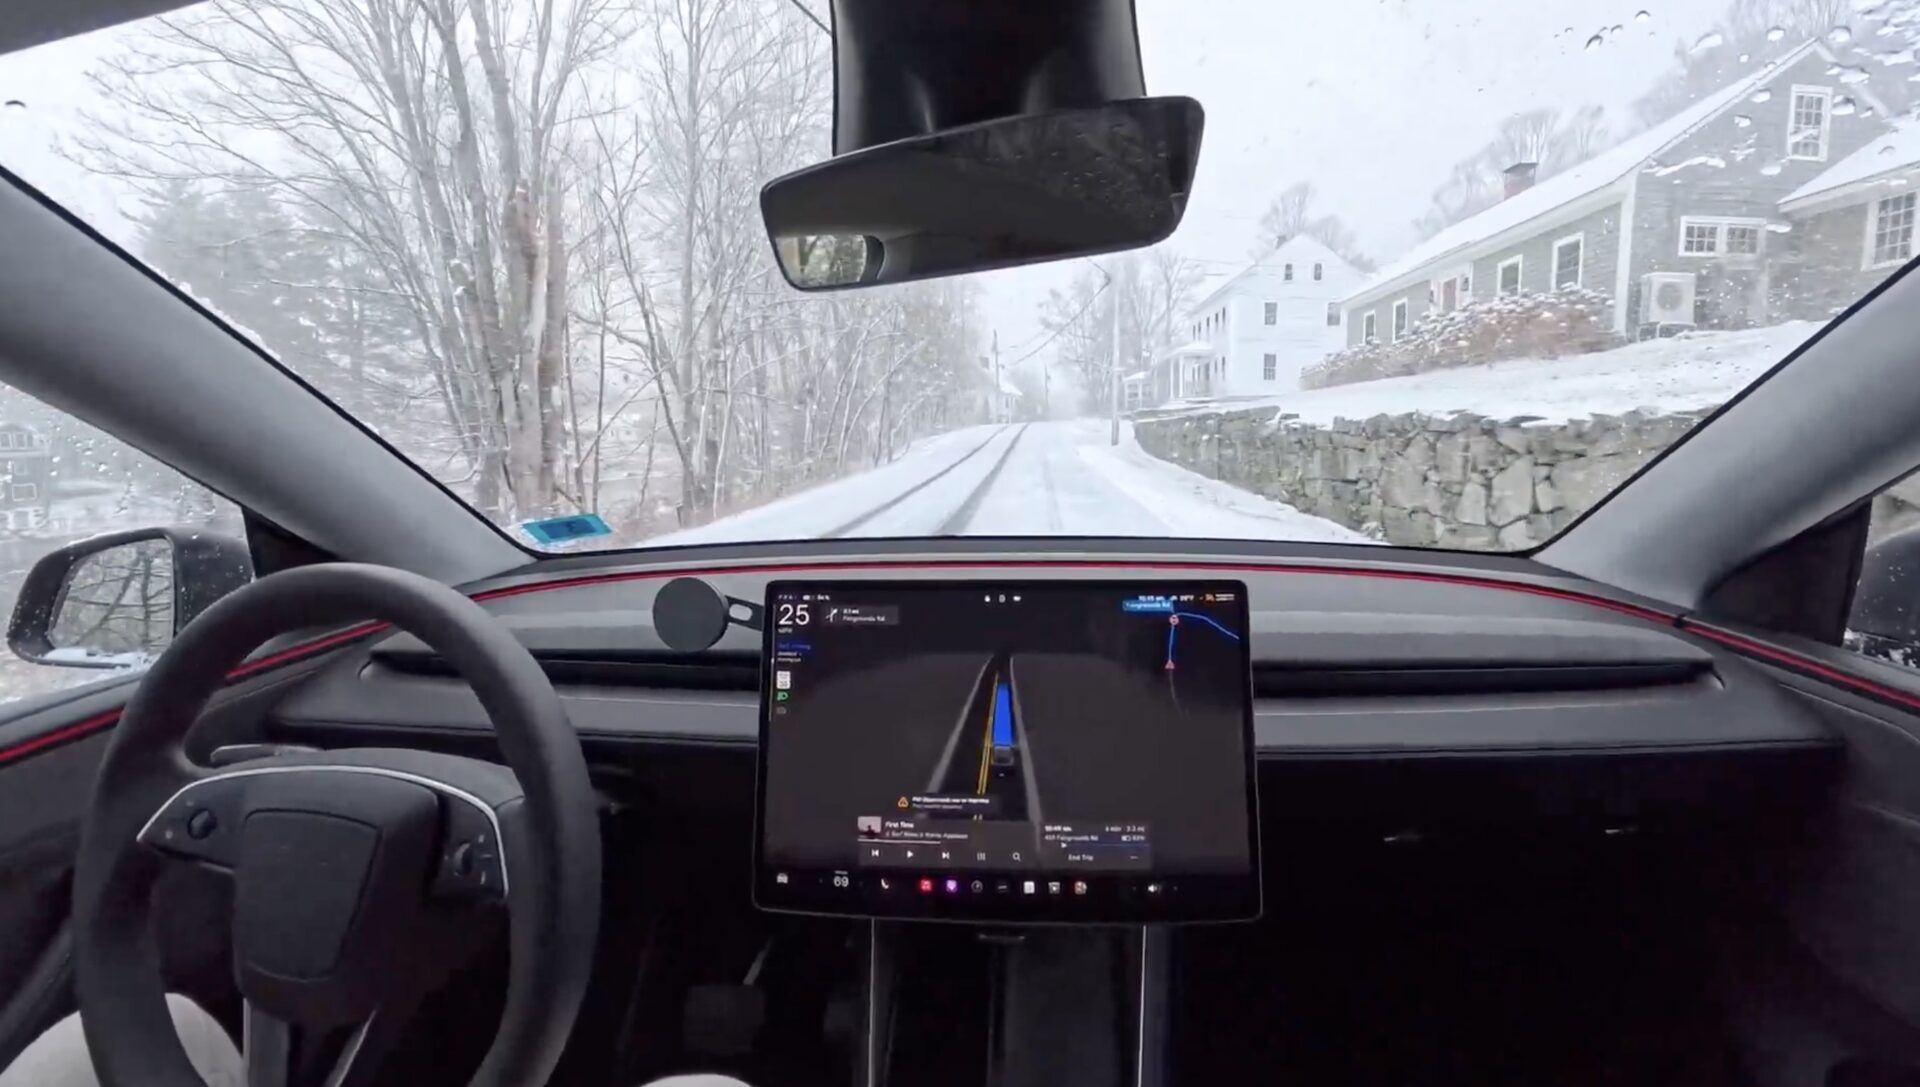
2026年1月28日の決算説明会で、テスラのCFOであるVaibhav Taneja氏はさらりと衝撃的な事実を口にしました。「今期(2026年Q1)から、FSDへのアクセスを月額サブスクリプションのみに移行し、一括払いのオプションを段階的に廃止する」というのです。
これまでテスラは、FSDを約8,000ドル(約120万円)の高額なオプションとして販売してきました。しかし、今後は月額99ドル(約1.5万円)程度の支払いが唯一の選択肢となります。
なぜ「8000ドルの現金」を拒否するのか?
一見すると、即座に大金が入る「買い切り」を捨てるのは愚策に見えます。しかし、テスラの狙いは明確です。「ハードウェアの売り切り」から「生涯にわたる課金」へのシフトです。
2025年末時点で、FSDの有料ユーザー数は約110万人に達しました。その内訳は、約70%が一括購入、30%がサブスクリプション利用者です。この比率を強制的に逆転させ、安定した経常収益(Recurring Revenue)を積み上げることが今回の戦略の核心です。
2. 短期的には「劇薬」:利益率へのネガティブインパクト
投資家が覚悟しなければならないのは、この変更が短期的には自動車部門の利益率を圧迫するという事実です。
Taneja CFOも「短期的には自動車マージンに影響を与えるだろう」と認めています。理由は会計上の仕組みにあります。
- これまで: 車両販売時にFSD($8,000)が売れると、その大部分が即座に、あるいは機能解禁とともに売上・利益として計上されていました。
- これから: 車両が売れても、FSDからの収入は初月わずか$99しか入りません。
つまり、見かけ上の「1台あたりの売上単価(ASP)」と「粗利益」は一時的に下落します。2025年Q4に20.1%まで回復した粗利益率が、2026年前半には再び足踏みする可能性があります。しかし、これは「意図された後退」なのです。
3. 「導入の壁」を破壊せよ:テイクレート(普及率)のマジック
なぜ短期的な痛みに耐えてまでサブスク化するのか? 最大の理由は「普及率(テイクレート)の向上」にあります。
8,000ドルという価格は、多くの購入者にとって高すぎました。しかし、月額99ドルであれば、「今月だけ長距離ドライブに行くから使ってみよう」というライトユーザーを取り込めます。WedbushのアナリストDan Ives氏は、この戦略によりFSDの普及率が50%を超え、テスラの財務モデルを劇的に変える可能性があると指摘しています。
LTV(顧客生涯価値)の最大化
仮にユーザーが車を5年間所有するとします。
- 買い切り: $8,000(一度きり)
- サブスク: $99 × 60ヶ月 = $5,940
一見すると買い切りの方が高く見えますが、重要なのは「購入してくれる人数」です。
10人のうち1人が8,000ドルを払うなら売上は8,000ドル。
しかし、サブスク化によって10人のうち5人が契約すれば、5人 × 5,940ドル = 29,700ドルの売上になります。
さらに、ソフトウェアは一度開発すればコピーコストはゼロです。つまり、増えた売上のほぼ全てが利益(マージン)となります。これが、テスラが目指す「ソフトウェア利益率への構造転換」です。
4. ARR(年間経常収益)が株価評価を変える
株式市場は「不安定なハードウェア販売」よりも「予測可能なソフトウェア収益(ARR)」を高く評価します。AppleやMicrosoftが高いPER(株価収益率)を維持できるのは、収益の多くがサービスやサブスクリプションによるものだからです。
テスラは現在、PER約300倍という超割高な水準で取引されています。自動車メーカーとして見れば異常値ですが、FSDサブスクリプションによる高収益なARRが積み上がっていけば、このバリュエーションを正当化できる根拠になります。
2026年、テスラは単なる「車を売る会社」から、「FSDというAIドライバーを月額で派遣する会社」へと定義が変わるのです。
5. ロボタクシーへの布石:データという「見えない資産」
サブスク化にはもう一つ、金銭以上の狙いがあります。それは「走行データの収集加速」です。
FSD利用者が増えれば増えるほど、AIのトレーニングに必要な実走行データが集まります。イーロン・マスクは、2026年末までにFSDが「人間による監視なし(Unsupervised)」のレベルに達することを目指しています。
オースティンでは既にドライバーレスのロボタクシー運行が始まっており、利用者が増えてAIが賢くなれば、さらに利用者が増えるという「データのはずみ車(フライホイール)」が回り始めます。
結論:2026年は「耐え時」か「買い時」か?
FSDのサブスクリプション完全移行は、テスラの財務諸表における「Jカーブ効果」(初期に沈み込み、後に急上昇する現象)を引き起こすでしょう。
- 2026年前半: 買い切り売上の消滅により、自動車部門の売上・利益率が停滞する「我慢の時期」。
- 2026年後半以降: サブスクライバーの積み上げにより、利益率の高いストック収入が雪だるま式に増え始める「収穫期」。
投資家にとって重要なのは、目先の利益率の低下に狼狽せず、開示される「アクティブなサブスクリプション数」の伸びを注視することです。もしこの数字が順調に伸びていれば、テスラは自動車ビジネスの重力圏を脱し、高収益なAIプラットフォーム企業へと進化を遂げている証拠です。
2026年、テスラの「車」ではなく「課金モデル」に注目してください。そこにこそ、株価600ドル、あるいはそれ以上への道筋が隠されています。
参考文献・リンク
- テスラ 2025年Q4 決算資料 (Tesla IR)
- テスラ 2025年Q4 決算説明会トランスクリプト (The Motley Fool)
- テスラの利益率改善とAIへの集中 (Investing.com)
- Wedbushによるテスラ2026年の展望 (Investing.com)
- ゴールドマン・サックスによる目標株価引き下げとAIシフトへの見解 (Investing.com)
- FSDサブスク化とロボタクシー展開の詳細 (TeslaHubs)
- IG証券によるテスラQ4決算プレビューとFSDサブスクの影響分析 (IG International)
テスラ関連の最新記事を毎日随時アップしていますので、過去のニュースはこちらを参照ください。







※免責事項:この記事は主にテクノロジーの動向を紹介するものであり、投資勧誘や法律の助言などではありません。また、記事の正確性を保証するものでもありません。加えて、記事内のリンクにはアフィリエイトリンクが含まれていることがあります。また、掲載情報によって起きたいかなる直接的及び間接的損害に対しても、筆者・編集者・運営者は一切責任を負いません。更に、運営者はテスラ株式のホルダーです。
コメント